個人情報の流出、初心者が1番先にやる管理は?【2026年】国の資料で決めた優先順位5つ
osiri-buruu
おしりブルー
「火災保険、銀行や不動産会社で言われたまま入っていませんか?」
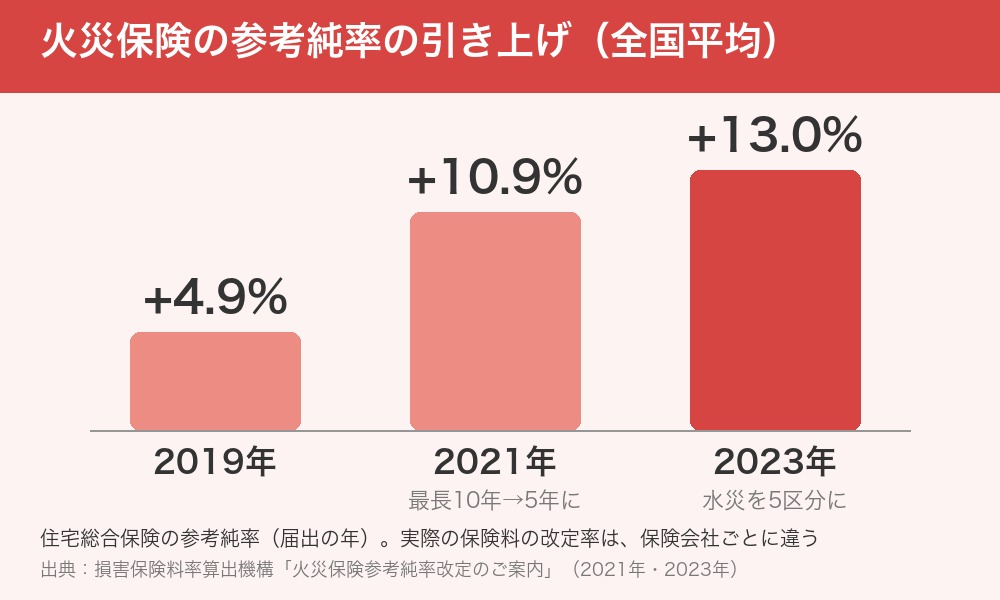
火災保険の保険料は、ここ数年で上がっています。保険料のもとになる「参考純率」は、2021年に平均10.9%、2023年に平均13.0%引き上げられました(損害保険料率算出機構)。実際の保険料は保険会社ごとに決めるので、同じ住まいでも会社やプランで変わります。この記事では、補償の選び方、水災・地震保険の考え方、賃貸と住宅ローンの注意点を、日本損害保険協会・財務省などの公式の資料で確かめてまとめました。
火災保険は、同じ建物でも、保険会社・補償の範囲・自己負担額(免責金額)などで保険料が変わります。満期や引っ越しのときに、今の補償が住まいに合っているかを確かめ、同じ条件で複数社の見積もりを比べる。これが見直しの基本です。
3秒結論
✅ 火災保険は火事だけでなく、風災・水災・水濡れ・盗難などもまとめて補償する。いらない補償・足りない補償がないかを確認
✅ 保険料のもとになる参考純率は2021年に平均10.9%、2023年に平均13.0%引き上げ。2023年からは水災の料率が市区町村ごとに5区分に
✅ 地震による火事は火災保険では出ない。地震保険は火災保険とセットで入り、補償も保険料も保険会社による差はない
✅ 賃貸は「家財」+「借家人賠償責任」+「個人賠償責任」が基本
✅ 「保険金で自己負担なく修理できる」と勧誘する業者に注意。請求は自分でできる
保険料は、事故のときに払う保険金のもとになる「純保険料」と、事務や損害調査の費用・代理店手数料・利益などに使う「付加保険料」でできています(日本損害保険協会「リスクに備える②」)。
損害保険料率算出機構は、純保険料率の参考になる「参考純率」を出していますが、保険会社はこれを「そのまま使う」「直して使う」「使わずに自社で出す」のどれでも選べます。付加保険料率は各社が独自に決めます(損害保険料率算出機構)。だから、同じ建物でも会社によって保険料が違うのです。
| 保険料が変わる主なもの | 中身 |
|---|---|
| 建物の所在地 | 都道府県によって保険料が違う(参考純率の改定率も都道府県ごとに違う) |
| 建物の構造 | M構造(鉄筋コンクリート造などの共同住宅)、T構造(それ以外の耐火・準耐火の建物。鉄骨造など)、H構造(木造など) |
| 築年数 | 古い住宅ほど、壊れやすく事故が起こりやすい傾向がある(2023年の引き上げの理由の1つ) |
| 補償の範囲 | 水災・盗難・破損などを付けるか |
| 水災の等地(2023年から) | 市区町村ごとに1等地(最も安い)〜5等地(最も高い)。最も高い地域と低い地域の差は、補償全体で約1.2倍 |
| 保険期間 | 2021年の改定で、参考純率を使える期間が最長10年から最長5年に |
出典:損害保険料率算出機構「火災保険参考純率改定のご案内」(2023年6月)・同(2021年6月)。参考純率の改定率は、実際に契約する保険会社の保険料の改定率とは異なります。
2023年の引き上げの例(建物2,000万円・家財1,000万円、築10年以上)
東京都 M構造 +10.4%(水災の等地で +4.3%〜+20.2%)
東京都 T構造 +13.3%(同 +5.2%〜+26.8%)
東京都 H構造 +6.3%(同 −1.3%〜+19.0%)
→ 同じ東京都でも、構造と水災の等地で上がり方がこれだけ違います(損害保険料率算出機構)
一括見積もりサイトは、建物の情報を1回入れるだけで、複数の保険会社の見積もりを集められる無料のサービスです。たとえばインズウェブ(SBIホールディングス運営)の火災保険一括見積もりは、参加保険会社が14社です(賃貸向けの保険も含む。インズウェブ公式・2026年10月確認)。ほかにも一括見積もりサイトはあり、参加する会社の数はサイトや時期で変わります。
使い方のコツ
✅ 今の保険証券と同じ条件(建物・家財の保険金額、補償の範囲、自己負担額、期間)で入力する
✅ 保険料だけを見ず、補償の範囲と自己負担額がそろっているかを見てから比べる
✅ メールアドレスは、見積もり用に分けておくと整理しやすい
火災保険は、名前と違って火事以外の被害もまとめて補償する「総合補償型」が一般的です。建物と家財は別々に契約します(持ち家なら両方、賃貸なら家財)。
| 補償 | こんなとき(日本損害保険協会の例) | 考え方 |
|---|---|---|
| 火災・落雷・破裂・爆発 | 火事で建物が焼けた/落雷で家電が壊れた | 基本の補償 |
| 風災・雹災・雪災 | 台風や雹で窓ガラスが割れた | 一定規模の自然災害は毎年起きている(2023年の引き上げの理由) |
| 水濡れ | 給排水設備の破損や、上の階からの水漏れで部屋が水びたし | マンション・アパートでは特に確認 |
| 盗難 | 泥棒に窓ガラスを割られた、現金や家財を盗まれた | 防犯の状況と家財の額で |
| 水災 | 大雨の洪水や土砂崩れで床上浸水した | ハザードマップと水災の等地で判断(次の章) |
| 破損・汚損など | 家具をぶつけてドアを壊した、テレビを落として壊した | 付けるかどうかは、保険会社やプランで違う |
出典:日本損害保険協会「リスクに備える②」(金融経済教育推進機構の大学連携講座の資料・2026年6月)。どの補償を外せるか、どこまでがセットかは、保険会社やプランで違います。
特約や別の保険で備えるもの
✅ 地震保険:地震・噴火・津波による損害。火災保険だけでは出ない
✅ 個人賠償責任保険(特約):自転車で人にけがをさせた、水漏れで下の階の家財をだめにした、など日常の賠償
→ 個人賠償責任保険は、火災保険・傷害保険・自動車保険などの特約で入るのが一般的です。家族のだれかの保険で重なって入っていないかも確認しましょう
水災は、大雨による洪水や土砂崩れで床上浸水したときなどの補償です。2023年の改定で、参考純率の水災の料率は、全国一律から市区町村ごとの5区分に変わりました。自分の市区町村が何等地かは、損害保険料率算出機構「水災等地検索」で調べられます(保険会社が同じ区分を使うとは限りません)。
損害保険料率算出機構は、ハザードマップなどを見て「自分のリスクは低い」と判断し、保険料の節約のために水災補償を外す人が増えている、とも書いています。外すかどうかは、家のある場所のリスクを確かめてから決めましょう。
水災補償を考えるときの確認
✅ 国土交通省のハザードマップポータルサイト(重ねるハザードマップ)で、住所の洪水・土砂災害・高潮のリスクを見る
✅ 川や崖の近く、まわりより低い土地は特に慎重に
✅ 外すと、大雨で床上浸水しても建物・家財の補償は出ない
地震による火事や損壊は、火災保険では補償されません。地震保険は、地震保険に関する法律にもとづき、政府と損害保険会社が共同で運営している保険です。補償内容・保険料は、どの保険会社で入っても同じです(日本損害保険協会「リスクに備える②」)。
| 項目 | 中身 |
|---|---|
| 入り方 | 火災保険とセットで入る(地震保険だけでは入れない)。今の火災保険の途中からでも付けられる |
| 保険金額 | 火災保険の保険金額の30〜50%の範囲。建物は5,000万円、家財は1,000万円が上限 |
| 保険金の出方 | 損害の程度で4段階:全損100%・大半損60%・小半損30%・一部損5% |
| 保険料 | 都道府県と建物の構造で決まる。期間は1年か、2〜5年の長期 |
| 割引 | 免震建築物・耐震等級・耐震診断・建築年で10〜50%(重ねては使えない) |
| 税金 | 地震保険料控除:所得税は最高5万円、住民税は最高2万5千円を所得から差し引ける |
出典:財務省「地震保険制度の概要」・日本損害保険協会「リスクに備える②」。
地震保険料の目安(東京都・保険金額1,000万円あたり・1年)
イ構造(主に鉄骨・コンクリート造):27,500円
ロ構造(主に木造):41,100円
→ 耐震等級3(割引50%)なら、イ構造 13,750円・ロ構造 20,550円(当サイトの計算)
→ 5年分をまとめると係数4.70。1年契約を5回より6%安い(4.70÷5=0.94・当サイトの計算)
出典:財務省「地震保険の基本料率」(2022年10月1日以降に始まる契約)。実際の保険料は、建物の構造や割引の条件で決まります。
賃貸マンション・アパートの建物そのものには、大家さんが火災保険をかけています。入居者が備えるのは、自分の家財と賠償の責任です(日本損害保険協会「リスクに備える②」)。
| 入っておくもの | どんなときのため? |
|---|---|
| 家財の火災保険 | 自分の家具・家電・服などが、火事や水漏れなどで損害を受けたとき |
| 借家人賠償責任保険(特約) | うっかり火事を出して借りた部屋を焼いたときの、大家さんへの賠償。入居者には退去時に部屋を元に戻す義務があり、失火責任法(重大な過失がなければ賠償しなくてよい)は、大家さんへの責任には当てはまらない |
| 個人賠償責任保険(特約) | 水漏れで下の階の住人の家財をだめにした、など日常生活での賠償 |
不動産会社にすすめられた保険でないとだめ?
賃貸借契約で火災保険への加入を求められたら、まず契約書に「指定の保険に入る」決まりがあるかを確かめます。
決まりがなければ、自分で選んだ保険に入り、加入を証明する書類(保険証券など)を管理会社に出す方法もあります。どちらでいいかは、入る前に管理会社に確認しましょう。
→ 自分で選ぶときも、借家人賠償責任と個人賠償責任が付いているかを必ず確かめます
どれだけ下がるかは会社や条件で違います。見積もりで、条件を1つずつ変えて比べてみましょう。長期契約や一括払いで割安になるかも、1年契約と並べて確かめると確実です。
住宅ローンでは、返済中ずっと火災保険に入っておくことが条件になることがあります。たとえば【フラット35】では、返済が終わるまで火災保険への加入が必要で、保険金額は融資の残りの額以上にします(住宅金融支援機構【フラット35】)。
⚠️ 銀行で火災保険をすすめられたときに知っておくこと
✅ ローンの条件として火災保険への加入が必要でも、銀行が窓口で売る保険を「融資の条件」としてすすめることは禁止されている(銀行の立場を不当に使う勧誘。保険業法施行規則 第234条)
✅ 銀行は、保険に入るかどうかがローンなどの取引に影響しないことを、あらかじめ書面で説明する決まりになっている
✅ 【フラット35】では、満期になったら今の保険を続けるか、新しく火災保険に入る。保険金に「質権」が付いている場合は、新しい保険の証券を金融機関に出すことがある
✅ 満期のまま入り直さないと、ローンの契約違反になり、残りを一括で返すよう求められることがある
出典:保険業法施行規則 第234条第1項第7号・第8号(e-Gov法令検索)、【フラット35】「火災保険に関するお手続き」。ローンの条件(保険金額・質権など)は金融機関ごとに違うので、借りている金融機関に確認しましょう。
| タイミング | 確認すること |
|---|---|
| 満期の前 | いちばん自然。今の保険証券と同じ条件で見積もりを集める |
| 引っ越し | 住まいが変わるので、新しい住所・構造で入り直す |
| 住宅ローンの借り換え | 保険金額や質権の手続きが変わらないか、金融機関に確認 |
| 家族や持ち物が変わった | 家財の保険金額や特約が合っているか |
| 途中でやめる | 払った保険料の一部が戻ることがある。いくら戻るかは保険会社の決まりで違う |
火災保険は、火事以外でも保険金が出ることがあります。台風で窓ガラスが割れた(風災)、給排水設備の破損で部屋が水びたしになった(水濡れ)、などです。被害に気づいたら、まず加入している保険会社や代理店に連絡しましょう。
保険法では、保険金を請求する権利は、請求できる時から3年使わないと時効で消えます(保険法 第95条)。
⚠️ 「保険金で自己負担なく修理できる」という勧誘に注意
国民生活センターは、「火災保険を使って自己負担なく住宅の修理ができる」などと勧誘する住宅修理サービスの相談が急増している、と注意を呼びかけています(2021年)。3年前の台風の被害を持ち出して「請求期限が迫っている」と急がせる、保険金の40%を手数料として取る契約、などの事例があります。
✅ 保険金の請求は、申請サポート会社に頼らなくても自分でできる
✅ うその理由で保険金を請求するのは絶対にだめ
✅ 困ったら消費者ホットライン「188」へ
出典:国民生活センター「保険金で住宅修理ができると勧誘する事業者に注意!」(2021年9月)
| 質問 | 回答 |
|---|---|
| 賃貸でも火災保険は自分で選べる? | 契約書に「指定の保険に入る」決まりがあるかを確かめましょう。なければ、自分で選んだ保険に入り、証券などを管理会社に出す方法もあります。入る前に管理会社に確認すると確実です。 |
| 水災補償は外していい? | ハザードマップと水災等地で、家のある場所のリスクを確かめてから決めましょう。外すと、大雨で床上浸水しても建物・家財の補償は出ません。 |
| 地震保険はどこで入っても同じ? | 補償内容・保険料は、保険会社による差はありません(日本損害保険協会)。火災保険とセットで入ります。 |
| 住宅ローンと一緒に入った火災保険は変えられる? | 【フラット35】では、満期のときに新しく火災保険に入ることができます。質権が付いている場合は、金融機関への手続きも必要です。ほかのローンは、借りている金融機関に確認しましょう。 |
🔗 次に読みたい関連記事
✅ 火災保険は火事のほか、風災・水災・水濡れ・盗難などもまとめて補償
✅ 保険料のもとになる参考純率は、2021年に平均10.9%、2023年に平均13.0%の引き上げ。水災は市区町村ごとに5区分に
✅ 実際の保険料は会社ごとに違うので、同じ条件で複数社を比べる
✅ 水災はハザードマップで確かめてから決める
✅ 地震の火事は火災保険では出ない。地震保険は会社による差なし、控除も使える
✅ 賃貸は家財+借家人賠償+個人賠償
✅ 「保険金で修理」の勧誘に注意。請求は自分でできる
満期の案内が届いたら、今の保険証券と同じ条件で見積もりを集めてみましょう。補償を削らずに安くなるなら乗り換え、変わらないなら今のまま、と決めれば十分です。
🏠 関連記事(高単価)
👉 住宅ローン借り換えで得する条件2026
金利差・残りの期間・残高で決まる、借り換えで得する条件と諸費用の回収期間。
この記事で確認した公式ページ(2026年10月)
・損害保険料率算出機構「火災保険参考純率改定のご案内」(2023年6月:平均13.0%引き上げ・水災料率の5区分・改定率の例)/「同」(2021年6月:平均10.9%引き上げ・最長10年→5年・2019年の4.9%)/「水災等地検索」
・日本損害保険協会「リスクに備える②ー損害保険を中心にー」(金融経済教育推進機構 大学連携講座の資料・2026年6月):火災保険の補償の例・賃貸住宅の保険・地震保険のしくみ・保険料のしくみ
・財務省「地震保険制度の概要」(保険金額・長期係数・割引・地震保険料控除)/「地震保険の基本料率」(東京都 イ構造27,500円・ロ構造41,100円)
・e-Gov法令検索「保険法」第95条(消滅時効3年)/「保険業法施行規則」第234条第1項第7号・第8号(銀行等の保険募集の禁止行為)
・住宅金融支援機構「【フラット35】火災保険に関するお手続き」
・国民生活センター「保険金で住宅修理ができると勧誘する事業者に注意!」(2021年9月)
・国土交通省「ハザードマップポータルサイト」/SBIの保険比較 インズウェブ「火災保険一括見積もり」(参加保険会社14社)