退職金の使い方完全ガイド【2026年】3分割の原則で失敗しない
osiri-buruu
おしりブルー
「ポイ活って結局どっちが得なの?楽天?SBI?」——月10万円を積み立てるなら、カードしだいで年6,000〜12,000ポイント(還元0.5〜1.0%)が戻ってきます(当サイト試算)。
ポイントを単に貯めるだけでなく、投資信託の積立で毎月ポイントをもらい、そのポイントを再投資に回す——この「ポイ活×投資」の黄金ループを組めば、毎月積み立てる金額の0.5〜1.5%ほどがポイントで戻ってきます。
この記事では、楽天経済圏・SBI経済圏・マネックス経済圏を投資信託の積立還元率・生活コストの節約・使い勝手の3軸で徹底比較し、あなたに最適な組み合わせを判定します。
3秒結論
✅ 楽天・SBI・マネックスで還元率比較
✅ クレカ積立の還元は毎月最大3,000円分(月10万円×3%)
✅ 経済圏統一が最効率
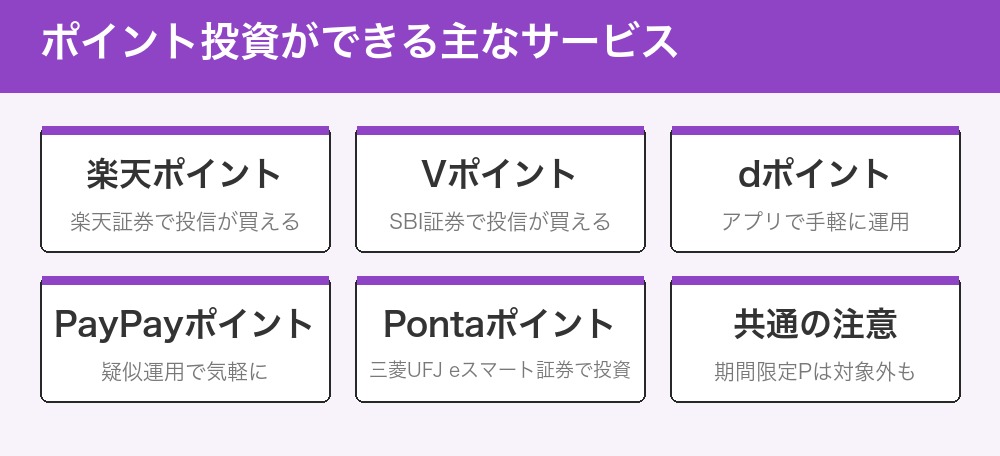
「ポイ活投資」とは、クレジットカードで投資信託を積み立ててポイント還元を受け、そのポイントを使ってさらに投資信託を買う流れのこと。
現金積立との違いは、積み立てた金額の0.5〜1.5%ほどがポイントで戻る点。新NISAつみたて枠(月10万円)なら、年間0.6万〜1.8万円分のポイントになる計算です(持っている資産全体が毎年1%増えるわけではありません)。
💡 ポイ活投資の黄金ループ
① クレカで投信積立(月10万円)
② 還元ポイントをゲット(月500〜1,500円相当)
③ そのポイントでさらに投信購入 ・ 生活費に充当
④ 生活費が浮いた分を追加投資に回す
→ 積み立てた額の約1%がポイントで戻る
| 証券会社 | クレカ | 還元率 | 月上限 |
|---|---|---|---|
| 楽天証券 | 楽天カード | 0.5% | 10万円 |
| 楽天証券 | 楽天ゴールドカード | 0.75% | 10万円 |
| 楽天証券 | 楽天プレミアムカード | 1.0% | 10万円 |
| 楽天証券 | 楽天キャッシュ(楽天カードからチャージ) | 0.5% | 5万円 |
| SBI証券 | 三井住友カード(NL) | 0.5%(2年目以降は前年の利用10万円以上で) | 10万円 |
| SBI証券 | 三井住友カード ゴールド(NL) | 0.75〜1.0%(前年の利用100万円以上で1.0%) | 10万円 |
| SBI証券 | 三井住友カード プラチナプリファード | 1.0〜3.0%(年間利用300万円以上で2%、500万円以上で3%) | 10万円 |
| マネックス証券 | マネックスカード | 最大1.1%(積立5万円まで) | 10万円 |
還元率はよく改定されます。常に最新情報を各証券会社の公式で確認するのが前提です。
楽天カード(年会費無料)+楽天銀行+楽天証券+楽天モバイル。
月10万円の積立(楽天カード0.5%で年6,000ポイント)+生活費の楽天カード払い(月10万円で年1万2,000ポイント)なら、年約1.8万ポイントです(当サイト試算・楽天市場の分は別)。
三井住友ゴールドカード(NL)+SBI証券+ドコモSMTBネット銀行(旧・住信SBIネット銀行)+Oliveアカウント。
100万円修行で年会費永年無料+1万ポイント+投信積立1%還元の三重取り。
月5万円だけマネックス(1.1%還元狙い撃ち)+残りはSBI ・ 楽天で併用。
🎯 タイプ別おすすめ
楽天市場でよく買物する → 楽天経済圏一択
クレカ年間100万円以上使う → SBI+三井住友ゴールドNL
投信積立だけ最大化したい → マネックス(月5万)+SBI(月5万)
ドコモユーザー → dカードGOLD+マネックス
auユーザー → 三菱UFJ eスマート証券(旧auカブコム証券)+au PAYカード(還元率は条件で変わるので公式で確認)
還元率1%欲しさにアクティブファンド(信託報酬1.5%)を選ぶと本末転倒。オルカンやS&P500のインデックスファンドを積立対象にすべきです。
楽天の期間限定ポイントは有効期限が短く、Vポイントにも有効期限があります。ポイント投資・楽天ペイ払いで即消化するのが基本。
楽天もSBIもdもauも全部中途半端に使うと、どこも「修行」の閾値に届かず還元率が最低ラインのまま。メインは1〜2経済圏に絞るのが正解。
投信積立の還元だけでなく、生活費のクレカ払いをメイン経済圏に寄せると、ポイントが上乗せされます。ただし生活費の還元は0.5〜1%なので、月10万円で年6,000〜12,000ポイントほどです(当サイト試算)。
| 支出項目 | 楽天圏 | SBI圏(三井住友G) |
|---|---|---|
| 食費(月6万円) | 楽天カード1%=年7,200pt | 0.5%=年3,600pt。うち月1万円を対象のコンビニ・飲食店で払えば、合計で年1万1,400pt |
| 光熱費(月2万) | 楽天カード1%=年2,400pt | 三井住友カード0.5%=年1,200pt |
| スマホ(月3,000円) | 楽天モバイル(3GBまで月1,078円) | ahamo / UQモバイル |
| ふるさと納税 | 楽天ふるさと納税(楽天カード払いでカードの通常ポイント) | さとふる+三井住友決済 |
新NISAつみたて枠は年120万円(月10万)。成長投資枠も合わせて年360万円まで。クレカ積立は月10万円が各社上限なので、メイン+サブで月20万円を狙うのが上級テクニック。
2025年10月から、ふるさと納税サイトが寄付に応じてポイントを付けることは禁止されました(楽天のSPUやお買い物マラソン、サイト独自のクーポンやマイルも対象)。いまもらえるのは、クレジットカードで払ったときのカードの通常ポイントだけです。
ふるさと納税で選ぶべきは還元率ではなく返礼品そのものです。
経済圏は改悪の繰り返し。以下の対策が重要。
前提:投信積立 月10万円、生活費のカード払い 月10万円、楽天市場 月1万円、ふるさと納税 10万円(当サイト試算)。
| 項目 | 楽天圏(楽天カード) | SBI圏(三井住友カード ゴールド(NL)) |
|---|---|---|
| 投信積立(月10万円) | 0.5%=6,000pt | 1.0%=12,000pt(前年100万円以上) |
| 生活費のカード払い(月10万円) | 1%=12,000pt | 0.5%(月9万円)+7%(対象店で月1万円)=5,400+8,400=13,800pt |
| 楽天市場(月1万円) | 3.3倍(楽天カード+楽天銀行)=3,960pt | — |
| 年100万円の継続特典 | — | 10,000pt |
| ふるさと納税(寄付10万円をカード払い) | 1%=1,000pt | 0.5%=500pt |
| 年間合計 | 約2.3万pt | 約3.6万pt |
この前提では、年100万円以上使える人ならSBI圏のほうが多くなります(ゴールド(NL)の初年度は年会費5,500円がかかります)。100万円に届かない人は、積立の還元が0.75%以下になり、継続特典の1万ポイントもありません。「年10万ポイント」は、ふつうの生活費ではまず届かない数字です。
Q. ポイントで投信を買うと税金はどうなる?
A. ポイント投資分の利益も通常の投信売却益と同じ扱い。NISA口座なら非課税。
Q. クレカ積立のポイント還元は課税対象?
A. 一般的に「値引き」扱いで非課税。ただし金融商品取引のキャッシュバックは一時所得扱いになるケースもあるため最新の税制を要確認。
Q. 楽天とSBI、両方で新NISA口座は開ける?
A. NISA口座は1人1金融機関。年単位で変更可能だが、同時並行は不可。
Q. 楽天モバイルを契約すればSPUで投信がさらに還元される?
A. 楽天モバイル契約は楽天市場の買物還元率UPには効くが、投信積立の還元率は変わりません(カード還元のみ)。
Q. PayPay証券のポイント投信積立は?
A. PayPayカードでのクレカ積立に対応しています(還元率はカードの種類で変わるので公式で確認を)。ソフトバンク・Yahoo!ユーザーは候補になります。
🛒 楽天ポイント→投資信託の入口
楽天市場での買い物で貯めたポイントを楽天証券で投信積立。種銭ゼロで投資開始。


PR/広告
投資信託の積立をすでに始めているなら、カードの設定を変えるだけで、積立の還元が年数千ポイント変わることがあります。1時間の手続きで一生効くので、週末にまとめてやってしまうのが正解です。
💳 年会費永年無料化を狙うなら
✈️ 旅行好きにはこの1枚
🎩 大人のステータスカードなら
📦 Amazonをよく使うなら
🎬 動画配信を見直すなら
📱 スマホ代を年6〜10万円節約
⚡ 電気・ガスも見直して年2〜5万円
💰 関連記事(深堀り)
👉 【10年ルール・19年ルール】iDeCoの受け取り方2026
退職金とiDeCoの受け取る順番で税金が変わる仕組み。2026年から5年ルールが10年ルールに。


この記事で確認した公式ページ(2026年10月)
・三井住友カード「つみたて投資のポイント付与率(一般)」・「ゴールド(NL)」・「プラチナプリファード」
・楽天証券「楽天カードクレジット決済 ポイント還元率」
・楽天市場「SPU(スーパーポイントアッププログラム)」(2026年7月1日改定・最大18.5倍)
・三井住友カード「三井住友カード(NL)」・「対象のコンビニ・飲食店でのポイント還元」
・三井住友カード「三井住友カード ゴールド(NL)」(年間100万円の利用で翌年以降の年会費永年無料・毎年10,000ポイント)