出産にかかるお金完全ガイド【2026年】一時金50万で負担ゼロへ
osiri-buruu
おしりブルー
💡 この記事でわかること
「社会人になったから、とりあえず保険入っとかなきゃ」
——そう思って、中身をよく知らないまま入っていませんか?
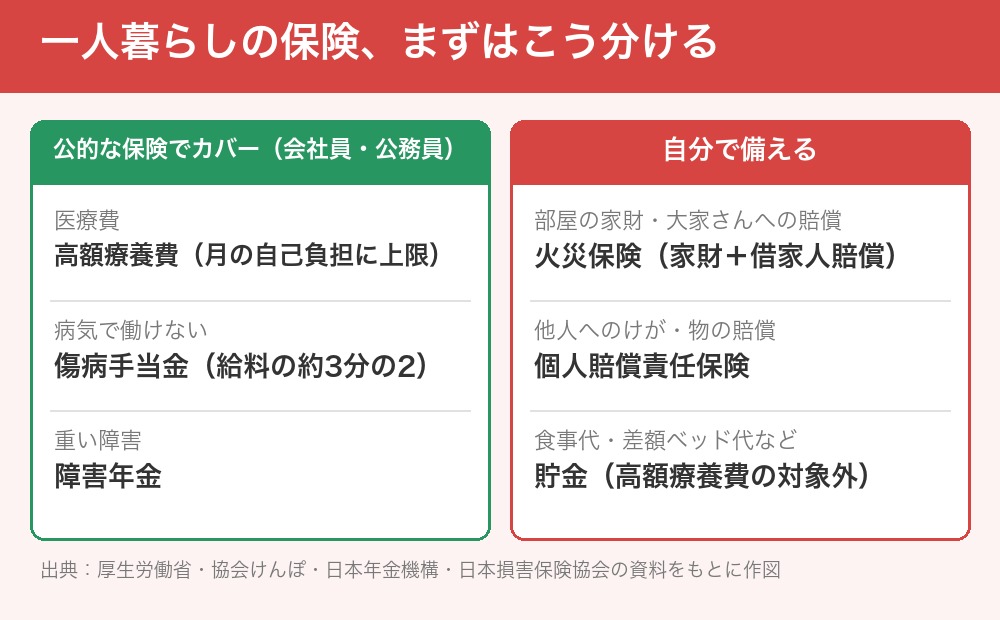
会社員・公務員なら、医療費や、病気で働けない間の収入には、健康保険などの公的な備えがあります。特に扶養家族がいない一人暮らしなら、民間の保険は「公的な備えで足りない部分」と「他人への賠償」に絞って考えると整理しやすくなります。
この記事では、厚生労働省・協会けんぽ・日本年金機構・日本損害保険協会・生命保険文化センターなどの資料で確かめた数字をもとに、一人暮らしの保険の考え方をまとめます。
📋 目次
3秒結論
✅ 医療費は高額療養費で月の自己負担に上限がある(年収約370〜770万円なら月約9万円前後)。ただし食事代・差額ベッド代などは対象外
✅ 賃貸の一人暮らしは火災保険(家財+借家人賠償)と個人賠償責任保険の2つを優先
✅ 医療・がん・生命保険は「貯金で払えるか」で決める。入り直すなら、新しい保険が決まってから解約
生命保険文化センターの調査によると、生命保険などの年間払込保険料は、個人で平均17.1万円(2025年度)、2人以上世帯で平均35.3万円(2024年度)です。個人の平均を月にすると、約1.4万円です(当サイトの計算)。
なんとなく入った保険が、毎月の固定費になっていないか確かめてみましょう。
民間の保険を考える前に、会社員・公務員が入っている公的な保険で、どこまでカバーされるかを確かめましょう。
健康保険に加入していれば、1ヶ月の医療費自己負担が約9万円で頭打ちになります(年収370〜770万円の標準的サラリーマン)。
| 1か月の医療費(10割) | 窓口3割負担 | 高額療養費適用後 |
|---|---|---|
| 30万円 | 9万円 | 約8.6万円 |
| 100万円 | 30万円 | 約9.3万円 |
| 300万円 | 90万円 | 約11.3万円 |
どれだけ高額な医療費がかかっても、自己負担は月9〜11万円程度で済む仕組みです(年収約370〜770万円・2026年8月からの上限。同じ年の4回目からは月44,400円、1年間の上限は53万円)。
※2027年度からは、年収約370〜770万円の区分が3つに分かれ、約510〜650万円は98,100円+1%、約650〜770万円は110,400円+1%が上限になる予定です(厚生労働省「高額療養費制度の見直しについて」)。
会社員・公務員が病気や怪我で4日以上連続して休んだ場合、給与の約2/3が通算1年6か月支給されます。額面の月給25万円(手取り約20万円)なら、月約17万円×18か月で最大約310万円になります(当サイトの計算)。
障害基礎年金は年約85万〜106万円(2026年度・2級〜1級)。障害の状態が続く間支給され、会社員なら障害厚生年金も上乗せされます。
これは一人暮らし(扶養家族なし)には関係ありません。結婚して子どもがいる場合に意味があります。
賃貸マンション・アパートの建物には、大家さんが火災保険をかけています。入居者が備えるのは、自分の家財と大家さんへの賠償です(日本損害保険協会「リスクに備える②」)。
賃貸借契約で加入を求められたら、まず契約書に「指定の保険に入る」決まりがあるかを確かめます。決まりがなければ、自分で選んだ保険に入り、証券などを管理会社に出す方法もあります。入る前に管理会社に確認しましょう。保険料は補償の内容と家財の保険金額で変わるので、同じ条件で見積もりを比べます。詳しくは 火災保険の見直し方 にまとめています。
日常生活でうっかり他人にけがをさせたり、他人の物を壊したりしたときの、賠償金や弁護士費用などを補償する保険です(日本損害保険協会「リスクに備える②」)。
自動車には強制の自賠責保険がありますが、自転車にはありません。自転車事故の賠償には、自分で備える必要があります(日本損害保険協会)。
個人賠償責任保険は、火災保険・傷害保険・自動車保険などの特約で入るのが一般的です。補償されるのは本人と家族(同居の親族、別居の未婚の子)なので、実家の親の保険の特約で、一人暮らしの子どもも補償されていることがあります(日本損害保険協会)。新しく入る前に、ほかの契約と重なっていないか確認しましょう。補償の範囲は保険ごとに違うので、契約内容で確かめてください。
入院すると1日いくら、のように給付金が出る保険です。医療費の自己負担は高額療養費で上限があるので、医療保険で備えるのは主に、上限の対象にならない費用(食事代・差額ベッド代など)や入院中の生活費です。
生命保険文化センターの調査(2025年度)では、直近の入院の自己負担は平均18.7万円でした。この程度を貯金で払えるかどうかが、医療保険を続けるかの目安になります。
国立がん研究センターによると、生涯でがんと診断される確率は男性61.1%、女性50.1%(2人に1人・2023年データ。がん情報サービス)。一方で、がんの治療費も高額療養費の対象で、自己負担には上限があります(4回目からは月44,400円)。
がん保険で備えるのは主に、上限の対象にならない費用(先進医療・差額ベッド代など)や、治療中の収入の減少です。次のような人は、検討の余地があります。
死亡保障の生命保険は「自分が亡くなったとき、残された家族が生活に困らないため」の保険です。扶養家族のいない一人暮らしなら、必要性は低めです。協会けんぽの健康保険に入っている人が亡くなったときは、埋葬料(費)として5万円(埋葬費は5万円が上限)が出ます(協会けんぽ)。葬儀などにかかる費用は、貯金で備えておくのが基本です。
病気やけがで長く働けなくなったときに、毎月お金が出る保険です。会社員・公務員なら、傷病手当金(給料の約3分の2・通算1年6か月)と、重い障害が残ったときの障害年金があります。まずは生活費の数か月分の貯金があるかを確かめましょう。
自営業・フリーランスの人は注意:国民健康保険の傷病手当金は、市町村などが条例で決めた場合に出せる給付です(国民健康保険法 第58条)。会社員と同じようには出ないことがあるので、加入している国保で確かめ、働けない間の備えを考えましょう。
保障と貯蓄を組み合わせた保険です。途中で解約したときの解約返戻金は、通常払い込んだ保険料の総額より少なく、特に契約から短い期間で解約すると、まったくないか、あってもごくわずかです(生命保険文化センター)。
貯蓄が目的なら、保障と分けて考え、預金や新NISAなどと比べてから決めましょう。新NISAなどの投資は元本保証がなく、値下がりすることもあります。
見直しでいくら変わるかは、入っている保険によって人それぞれです。まず、今の保険料を「1年」と「払い続けた総額」で見てみましょう。
| 月の保険料 | 1年 | 10年 | 30年 |
|---|---|---|---|
| 3,000円 | 36,000円 | 36万円 | 108万円 |
| 5,000円 | 60,000円 | 60万円 | 180万円 |
| 10,000円 | 120,000円 | 120万円 | 360万円 |
| 14,250円(個人の平均) | 171,000円 | 171万円 | 513万円 |
当サイトの計算。最後の行は、生命保険文化センターの調査の個人の平均(年17.1万円・2025年度)を12で割ったものです。
家にある保険証券をすべて集めて、次の項目を一覧にします。
迷ったときの基準:
「この保険がなくなったとき、そのお金を自分の貯金で払えるか?」
→ 払える:やめる候補
→ 払えない:残す(補償の額が合っているかも見直す)
別の保険に入り直す場合は、新しい保険の契約が成立してから、今の保険を解約します。解約した保険はもとに戻せず、入り直すと年齢が上がって保険料が高くなったり、健康状態によっては入れなかったりすることがあります(生命保険文化センター)。
解約には、保険会社所定の書類の提出が必要です。口頭で伝えたり、保険料の払い込みを止めたりするだけでは、解約したことになりません(生命保険文化センター)。
浮いた保険料は、給料日に先取り貯金の口座へ自動で移すと、ほかの出費に消えにくくなります。まず生活費の数か月分を貯め、そのあとで新NISAなどを考えましょう。
親に「保険に入りなさい」と言われたら?
高額療養費などの公的な制度と、入院したときの自己負担の平均(18.7万円・生命保険文化センター)を一緒に見て、貯金で払えるかを話し合ってみましょう。心配なら、補償を小さくした保険から考える方法もあります。
親がかけてくれていた保険、そのまま続けている
まず保険の種類を確認してください。貯蓄型(終身・養老)なら、解約返戻金を確認してから判断を。掛け捨て型でも、やめたあとに健康状態によっては入り直せないことがあるので、必要かどうかを考えてから決めましょう。
貯金が全くない。保険を解約して大丈夫?
貯金が少ないうちは、医療費の自己負担や、上限の対象外の費用(食事代・差額ベッド代など)を払えないこともあります。やめる場合は、浮いたお金をまず貯金に回し、生活費の数か月分がたまるまでは慎重に。
会社の団体保険は入っていていい?
保険料と補償の内容が、自分に必要なものかで判断します。退職したときに続けられるかどうかも、入る前に確認しておきましょう。
自営業・フリーランスでも同じ?
国民健康保険の傷病手当金は、市町村などが条例で決めた場合に出せる給付で、会社員と同じようには出ないことがあります(国民健康保険法 第58条)。働けない間の収入をどう備えるかは、会社員より重く考えましょう。
「がんの治療費を全額カバー」のような商品は?
がんの治療費も高額療養費の対象で、自己負担には上限があります(4回目からは月44,400円)。ただし、先進医療や差額ベッド代などは対象外です。その部分を貯金で払えるかで判断しましょう。
保険は、たくさん入るほど安心というものではありません。公的な制度で足りる部分と、貯金で払える部分を確かめたうえで、本当に困る出費にだけ保険で備えましょう。
※本記事は情報提供を目的としており、特定の保険商品の解約・加入を推奨するものではありません。
※公的保険制度・税制は変更される場合があります。最新情報は厚生労働省・各保険会社公式サイトをご確認ください。
※掲載情報は2026年10月時点のものです。
👨👩👧 家族・夫婦で読むなら
🔥 関連記事
👉 火災保険の見直し方【2026年】補償の選び方・地震保険・賃貸と住宅ローンの注意点
補償の選び方、水災・地震保険の考え方、賃貸と住宅ローンの注意点を、公式の資料で確かめました。
この記事で確認した公式ページ(2026年10月)
・生命保険文化センター「生命保険の保険料は年間どれくらい払っている?」
・厚生労働省「高額療養費制度の見直しについて」(2026年8月からの上限)
・協会けんぽ「傷病手当金」(計算方法・資格喪失後の継続給付)
・日本年金機構「障害基礎年金の受給要件・請求時期・年金額」(令和8年4月分から)
・厚生労働省「高額療養費制度を利用される皆さまへ」(食費・差額ベッド代・先進医療は対象外)
・生命保険文化センター「入院費用(自己負担額)はどれくらい?」(2025年度 平均18.7万円・1日24,300円)/「解約する場合の留意点は?」/「生命保険の「見直し方法」と留意点」
・国立がん研究センター がん情報サービス「最新がん統計」(生涯がん罹患リスク 男性61.1%・女性50.1%)
・協会けんぽ「ご本人・ご家族が亡くなったとき(埋葬料・埋葬費)」(5万円)
・日本損害保険協会「リスクに備える②ー損害保険を中心にー」(金融経済教育推進機構 大学連携講座の資料・2026年6月):賃貸住宅の保険・個人賠償責任保険・自転車事故の判決例・保険料のしくみ
・e-Gov法令検索「国民健康保険法」第58条(傷病手当金は条例などで定める任意の給付)