年収の壁とは?【2026年】106万円は撤廃・130・136・178万円を解説
osiri-buruu
おしりブルー
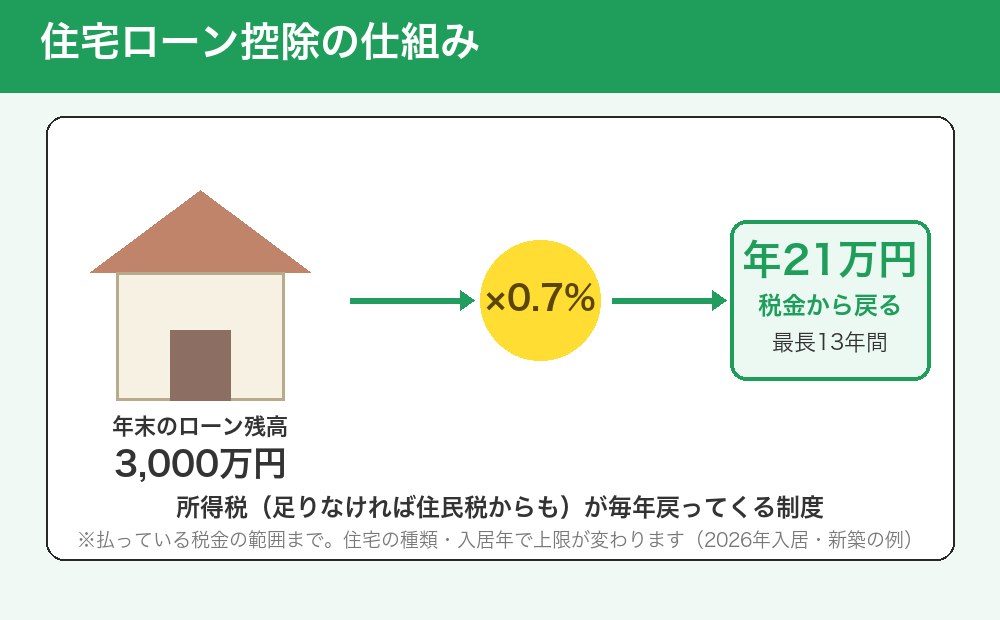
住宅ローン控除は日本で最大級の節税制度。年末のローン残高の0.7%が、最長13年間税金から戻ってきます(計算上の上限は、新築の長期優良住宅を子育て世帯が買う場合で13年455万円)。ただし戻るのは自分が払っている所得税・住民税の範囲まで。2022年・2024年・そして2026年と制度が何度も変わっているので、「昔の情報のまま」では損をします。
この記事では、2026年時点の最新ルールで住宅ローン控除のすべてを整理。控除を最大化する方法、やりがちな失敗、手続きのポイントを、家族・共働き夫婦向けに具体的に解説します。
結論:省エネ性能の高い家を選ぶ・自分の税金で引ききれる借り方にする・初年度に正しく申告するの3つが大事です。夫婦2人で借りても、控除の合計は「残高×0.7%」のままで、2倍にはなりません。
目次
3秒結論
✅ 年末のローン残高×0.7%が、最長13年間税金から戻る
✅ 戻るのは払っている税金の範囲まで(夫婦で借りても合計は2倍にならない)
✅ 1年目は確定申告、2年目以降は年末調整
✅ 借り換え後も条件を満たせば続けられる

住宅ローン控除は「年末の住宅ローン残高の0.7%」が所得税+住民税から引かれる制度です。
| 項目 | 2026年の内容 |
|---|---|
| 控除率 | 年末残高の 0.7% |
| 控除期間 | 新築・買取再販:13年間 / 中古:省エネ性能の高い家は13年間、それ以外は10年間(2026年以降の入居) |
| 所得要件 | 合計所得金額 2,000万円以下 |
| 床面積 | 50m²以上(合計所得1,000万円以下なら40m²以上も可。子育て世帯の上乗せを使うときは50m²以上) |
| 借入期間 | 10年以上 |
| 住宅ローン残高上限 | 物件の省エネ性能で変動(次項) |
覚えておきたい3つの数字
2024年から省エネ性能で借入限度額が大きく変わるようになりました。2026年の改正で制度は2030年入居分まで延長され、省エネ基準ぎりぎりの新築は限度額が下がり、省エネ性能の高い中古は手厚くなりました。
| 物件タイプ | 借入限度額 (子育て・若年夫婦) |
13年の控除の上限 (子育て・若年夫婦) |
|---|---|---|
| 長期優良住宅・低炭素住宅 | 4,500万円 (5,000万円) |
約 409万円 (455万円) |
| ZEH水準省エネ住宅 | 3,500万円 (4,500万円) |
約 318万円 (約409万円) |
| 省エネ基準適合住宅 | 2,000万円 (3,000万円) |
約 182万円 (約273万円) |
| その他の住宅(省エネ基準未満) | 対象外 | 0円 |
※13年の上限は「借入限度額×0.7%×13年」で計算した最大値です。実際はローン残高が毎年減るので、これより少なくなります。省エネ基準適合住宅の新築は、2028年以降の入居は原則対象外です(2027年末までに建築確認を受けたものなどは、限度額2,000万円・10年)。
超重要:省エネ基準を満たさない新築は控除ゼロ
2024年1月以降に建築確認を受けた新築住宅で省エネ基準を満たさないものは、住宅ローン控除が使えません。ハウスメーカーや工務店に、省エネ性能を証明する書類(建設住宅性能評価書や省エネ基準適合の証明書など)を必ず発行してもらってください。
| 物件タイプ | 借入限度額 (子育て・若年夫婦) |
控除期間 |
|---|---|---|
| 長期優良住宅・低炭素住宅・ZEH水準省エネ住宅 | 3,500万円 (4,500万円) |
13年 |
| 省エネ基準適合住宅 | 2,000万円 (3,000万円) |
13年 |
| その他の住宅 | 2,000万円 | 10年 |
※財務省「住宅ローン控除の見直し(令和8年度改正)」より。2026年からは、省エネ性能の高い中古住宅も限度額が上がり、期間が13年になりました。子育て・若年夫婦は、19歳未満の子がいる世帯か、夫婦のどちらかが40歳未満の世帯です。
2026〜2030年に入居する場合も、子育て世帯・若年夫婦への上乗せが続きます。2026年からは省エネ性能の高い中古住宅も上乗せの対象になりました。
| 物件タイプ | 通常 | 子育て・若年夫婦 |
|---|---|---|
| 長期優良住宅・低炭素住宅 | 4,500万円 | 5,000万円 |
| ZEH水準省エネ住宅 | 3,500万円 | 4,500万円 |
| 省エネ基準適合住宅 | 2,000万円 | 3,000万円 |
差額インパクト
ZEH水準住宅を買う子育て世帯なら、通常3,500万円→4,500万円に借入限度が拡大。13年で最大約91万円控除が増える計算です(残高が限度額を超えていて、税金で引ききれる場合)。
該当する家族は、契約・入居のタイミングを意識して制度活用を。
共働き夫婦の場合、ローンの組み方で控除額が大きく変わります。
| 借り方 | 控除対象 | 控除の合計(借入4,500万円・1年目の例) |
|---|---|---|
| 単独ローン(1人で借りる) | 借りた本人だけ | 約31万円。ただし本人の税金で引ききれないと余る |
| 連帯債務 | 夫婦それぞれ(負担する割合の分) | 2人の合計で約31万円(同じ) |
| ペアローン | 夫婦それぞれ(借りた分) | 2人の合計で約31万円(同じ) |
2人で借りて得になるのは2つの場合だけ
控除は「年末の残高×0.7%」なので、同じ額を借りるなら1人でも2人でも合計は同じです。2人で借りて得になるのは、①1人の税金では控除を引ききれないとき(例:年収500万円の1人で4,500万円を借りると13年で約230万円しか使えないが、500万円+500万円の夫婦で半分ずつなら約338万円)、②借入額が1人の借入限度額を超えるとき、の2つです。
ただしペアローンには深刻な罠があるので、必ずペアローンの罠を読んでから決定してください。
実際に何万円戻ってくるのか、年収・物件別のパターン別にまとめます。
| 年収 | 1年目に使える控除額 | 所得税から | 住民税から |
|---|---|---|---|
| 500万円 | 約 18万円 (約13万円は使いきれずに余る) |
約 9万円 | 約 9万円(課税所得の5%まで) |
| 700万円 | 約 31万円 | 約 27万円 | 約 4万円 |
| 1,000万円 | 約 31万円 | 約 31万円 | 0円(所得税で使いきり) |
※当サイトの試算。独身(扶養なし)・社会保険料は年収の15%・ほかの控除なし・2026年分の税制で計算。借入4,500万円・35年・金利1%・元利均等なら1年目の年末残高は約4,392万円で、控除できる上限は約31万円です。
住民税からの控除には上限あり
住宅ローン控除で住民税から引ける金額は所得税の課税所得×5%(最高9.75万円)が上限。年収が低いと「控除枠が使い切れない」ことがあります。
上の例では、年収500万円の1人で4,500万円を借りると、毎年13万円ほど控除が余ります。借入額が大きいのに1人の年収は低めなら、夫婦で分けて借りると余りにくくなります(2人で借りるリスクはペアローンの罠で確認を)。
| 条件 | 13年控除総額 |
|---|---|
| 年収500万円・1人で借りる | 約 230万円 |
| 年収600万円・1人で借りる | 約 307万円 |
| 年収700万円以上・1人で借りる | 約 338万円(残高で決まる上限) |
| 共働き(500万円+500万円)・半分ずつ借りる | 約 338万円 |
※借入4,500万円・35年・金利1%・子育て世帯のZEH住宅(限度額4,500万円)の例。毎年「年末残高×0.7%」と「その年の税金で引ける額」の少ないほうを13年分足しました(当サイト試算・税制は2026年分のまま)。
住宅ローン控除を受けるには、初年度だけ確定申告が必要(2年目以降は年末調整で対応可)。
国税庁の「確定申告書等作成コーナー」でオンライン申告可。
還付金の目安
確定申告で振り込まれるのは所得税の分だけです。上の例なら、年収500万円で約9万円、700万円で約27万円。所得税で引ききれない分は、翌年6月からの住民税が安くなる形で戻ります。戻ったお金は、引越しで減った貯金の補充や新NISAに回しましょう。
2年目以降は会社員なら年末調整で完結。自営業は確定申告で対応。
書類を紛失したら
残高証明書は銀行に再発行依頼(無料・1週間)。特別控除申告書は税務署で再発行(無料・即日)。どちらも再発行可能なので焦らなくてOK。
購入した家に住民票を移していないと控除対象外。入居日から6ヶ月以内に住民登録を。
初年度に確定申告をしないと、2年目以降も年末調整で受けられません。ただし5年以内ならさかのぼって申告できるので、忘れていたら今からでも。
工務店・ハウスメーカーに契約時に必ず依頼。後から取ろうとすると検査費用で10〜20万円かかることも。
住宅ローン控除の床面積は登記簿上の面積。販売資料の「専有面積」と違う場合あり。ギリギリ50m²の物件は要確認。
控除期間中の残高が少ないと控除額が減ります。ローン金利が0.7%より低いうちは、頭金を入れすぎず手元資金を残すほうが有利になりやすい(金利が上がると逆になります)。
同上。ローン金利が0.7%より低いうちは、控除期間が終わってから(14年目以降)繰上返済するほうが有利になりやすい。
借り換え時に借入期間が10年未満になると控除対象外。借り換えでも借入期間10年以上を死守。
ペアローン・連帯債務で持分を誤ると贈与税リスク。給与比率に合わせるのが鉄則。
中古住宅購入時に同時にリフォームした場合、リフォーム減税も併用可。知らずに申告漏れのケース多数。
控除期間中(13年以内)に売却すると、その年以降の控除は打ち切り。転勤等で手放す場合は賃貸に出す選択肢も検討(賃貸中は控除停止、戻ったら再開可能)。
Q. 2025年以前に入居した場合の控除ルールは?
入居した年のルールがそのまま続きます(限度額・期間は入居した年の表で決まります)。毎年届く控除証明書や、年末調整後の源泉徴収票で控除額を確認できます。
Q. 所得税+住民税を足しても控除額を使い切れない場合は?
使い切れない分は切り捨て(翌年繰越不可)。年収が低い家族は控除枠が余る傾向あり。共働きで控除を分散すると最大限活用できます。
Q. iDeCo・ふるさと納税と併用できる?
はい、併用可能。ただし住宅ローン控除で所得税がゼロになると、ふるさと納税の上限が下がることがあります。シミュレーションが必須。
Q. 住宅ローン控除中に転勤になったら?
単身赴任(家族が残る)なら控除継続。家族全員で引っ越すと控除停止。再入居すれば残り期間だけ控除再開できる「再適用の特例」あり。
Q. 認定長期優良住宅って何が違うの?
耐震性・省エネ性・劣化対策など9項目の基準を満たす住宅。借入限度額が最大(4,500〜5,000万円)、登録免許税・不動産取得税も軽減。建築時に自治体認定が必要。
Q. 借入残高がゼロになったら?
控除もゼロ。繰上返済で残高が13年以内になくなると、それ以降は控除なし。計画的に。
まとめ
住宅ローン控除は、知っているかどうかで家族の税金が数百万円変わる制度です。制度改正も多いので、契約前に必ず最新情報を確認してください。
住宅購入の基本判断は住宅購入 vs 賃貸 家族はどっち?、ペアローンを検討中ならペアローンの罠、家計全体のバランスは共働き夫婦の家計管理も併せてご覧ください。
最も重要なのは「契約前にこの記事を読むこと」。契約後に気づくと取り戻せない制度が多いので、できれば物件探しの段階から意識しておくと、家族の資産形成が圧倒的に有利になります。
👴 50代・60代の方はこちらも
🔥 関連記事
👉 火災保険の見直し方【2026年】補償の選び方・地震保険・賃貸と住宅ローンの注意点
補償の選び方、水災・地震保険の考え方、賃貸と住宅ローンの注意点を、公式の資料で確かめました。
📋 関連記事(5月の旬)
👉 【5月チェック必須】住民税通知書の見方完全ガイド2026
ふるさと納税・iDeCo・住宅ローン控除の反映確認、漏れていた場合の5年さかのぼり還付手続きを完全解説。
💰 関連記事(6月の旬)
👉 【50:30:20の黄金比率】夏ボーナス活用法完全ガイド2026
新NISA一括投資・住宅ローン繰上返済との損益分岐・共働き世帯720万非課税枠など完全解説。
🏠 関連記事(高単価)
👉 住宅ローン借り換えで得する条件2026
金利差・残りの期間・残高で決まる、借り換えで得する条件と諸費用の回収期間。
📚 締切を1枚で見るなら
ワンストップ1/10・確定申告3/15・自動車税5月末・ふるさと納税12/31など、家庭のお金の締切12個を図にしました → お金の締切カレンダー|忘れると損する12の期限。忘れても5年以内なら戻る還付申告のルールも。
この記事で確認した公式ページ(2026年10月)
・財務省「住宅ローン控除の見直し(令和8年度改正)」
・国土交通省「住宅ローン減税」
・国税庁「令和8年分 年末調整のしかた」(住宅ローン控除の調書方式)
・国税庁「昨年と比べて変わった点(基礎控除の引上げ等)」(令和8年分)