貯金・NISAの積立は家計簿にどう書く?【2026年】支出に入れない書き方
osiri-buruu
おしりブルー
「iDeCoを積み立ててきたけど、60歳で受け取る時どうすればいいの?」
iDeCoは積立時の節税が話題になりますが、受け取り方しだいで税金が数十万円変わることもある制度。本記事は2026年最新版・退職金との同時受給で損しない方法・3つの受取方法の比較・税金最適化を徹底解説。
3秒結論
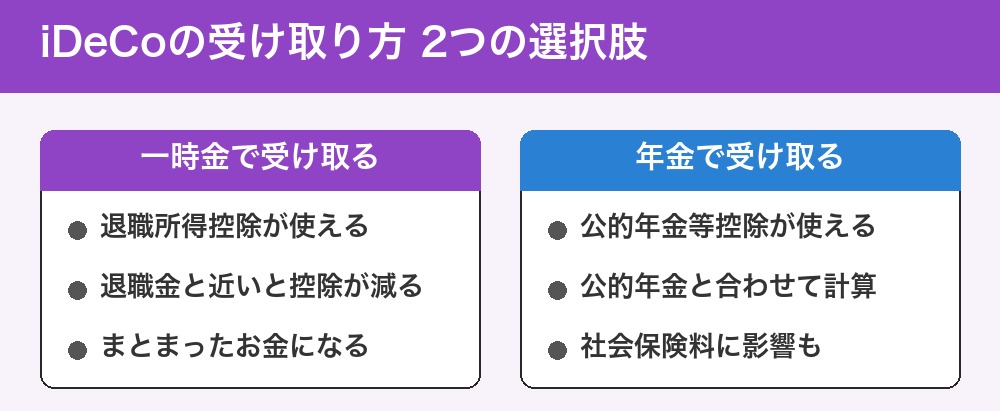
✅ 受取方法は3つ:一時金・年金・併用
✅ 退職金と近い時期に一時金で受け取ると、退職所得控除が減ることがある
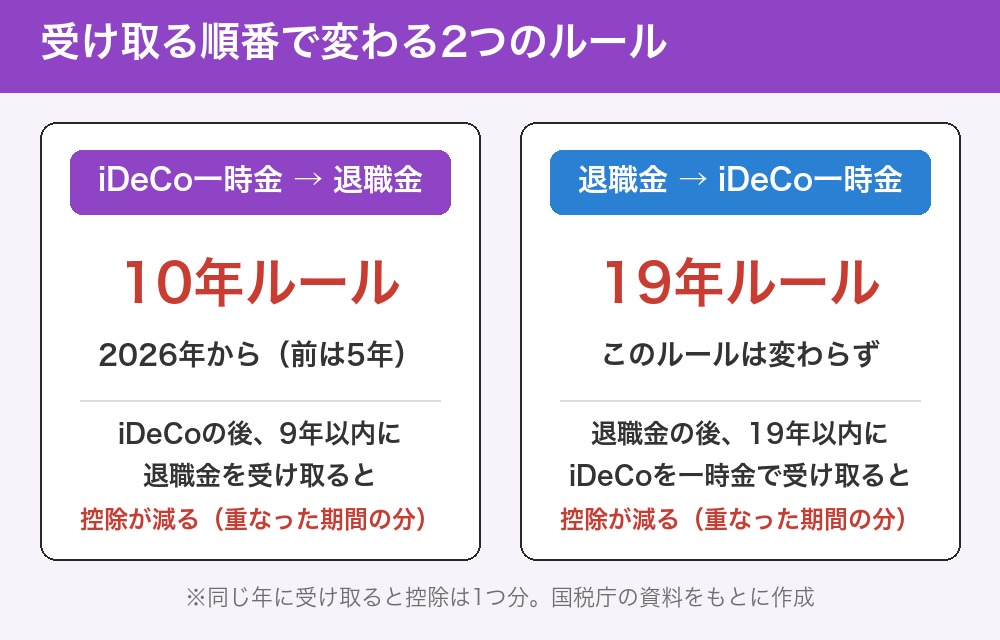
✅ 2026年から「iDeCo→退職金」は10年ルール(前は5年)
✅ 「退職金→iDeCo」は19年ルール(変わらず)
✅ 受取は75歳まで延ばせる(運用継続で増やすチャンス)
iDeCoの最大の落とし穴は退職金との受け取りの重なり。どちらも「退職所得」扱いなので、同じ年や近い年に一時金で受け取ると、勤めた期間とiDeCoに入っていた期間が重なった分だけ、控除が減ります。
⚠️ 知らないと数十万円損することも
退職金とiDeCoを同じ年に受け取ると…
→ 退職所得控除が「勤続年数 vs iDeCo拠出年数の長い方」で合算判定
→ 重複期間は1回しかカウントされない
→ 結果、税金が数十万円増えることも
| 受取方法 | 税制 | 向いている人 |
|---|---|---|
| 一時金 | 退職所得控除+1/2課税 | 退職金少ない人・控除枠余ってる人 |
| 年金 | 公的年金等控除(公的年金と合わせて計算) | 退職金多い人・公的年金控除枠余ってる人 |
| 併用 | 両方の控除を活用 | 両方の控除を使いたい人 |
退職金とiDeCoの一時金を別の年に受け取る場合、受取の順番と間隔で税負担が大きく変わります。
順番別の控除フル活用条件
🔵 iDeCo→退職金の順(前にiDeCoを一時金で受取)
→ 2026年からは、iDeCoの翌年から9年以内に退職金を受け取ると控除が減る(10年ルール。2025年までに受け取ったiDeCoは前の5年ルール)
→ 10年以上あければ、それぞれの控除を使える
🟠 退職金→iDeCoの順(前に退職金受取)
→ 退職金の翌年から19年以内にiDeCoを一時金で受け取ると控除が減る(19年ルール)
→ iDeCoは75歳までに受け取るので、60歳で退職金なら避けるのはほぼ無理
令和7年度の税制改正で、「iDeCo(一時金)→退職金」の順に受け取るときの期間が、前年以前4年内(いわゆる5年ルール)から前年以前9年内(10年ルール)に延びました。2026年1月1日以後に受け取るiDeCoの一時金が対象です(国税庁)。
たとえば60歳でiDeCoを一時金で受け取り、65歳で退職金を受け取ると、2025年までなら控除はそれぞれ使えましたが、2026年からは重なった期間の分だけ退職金の控除が減ります。「退職金→iDeCo」の順の19年ルールは変わっていません。
2026年以降の考え方
✅ 退職金とiDeCoの両方を一時金にすると、どちらの順でも控除が減りやすい
✅ iDeCoを年金で受け取る(または一部を年金に)と、退職所得控除の重なりを避けられる
✅ 退職金が少ない・ない人は、iDeCoを一時金で受け取って退職所得控除を使い切る
→ 会社の退職金の受け取り方と合わせて、税額を比べて決める
例:会社員Aさん。退職金2,000万円(勤続38年・60歳で退職)、iDeCo 800万円(会社員の間に20年拠出)。
| 受け取り方 | 税金の目安(所得税+住民税) |
|---|---|
| ① 60歳で退職金とiDeCoを同じ年に一時金で | 約69万円 |
| ② 60歳で退職金、65歳でiDeCoを一時金で(19年ルールで調整) | 約66万円 |
②は、退職金で使い切れなかった控除がiDeCoに回らず、iDeCoの控除は最低額の80万円になります。5年ずらしても、税金はほとんど減りません。
例:60歳でiDeCo 800万円(20年拠出)を一時金で受け取り、65歳で退職金2,000万円(勤続43年)を受け取る場合
| iDeCoを受け取った年 | 退職金の税金 |
|---|---|
| 2025年まで(前の5年ルール) | 控除は2,410万円のまま → 税金0円 |
| 2026年以降(10年ルール) | 重なる20年分(800万円)が控除から引かれて1,610万円 → 税金 約29万円 |
※国税庁「No.2732 退職手当等に対する源泉徴収」の計算方法で当サイトが計算。所得税には復興特別所得税(2.1%)を含みます。実際の税額は勤続期間の数え方などで変わります。
iDeCoを年金形式で受け取ると「公的年金等控除」が使えます。
| 年齢 | 公的年金等控除額 |
|---|---|
| 65歳未満 | 最低60万円 |
| 65歳以上 | 最低110万円 |
公的年金等控除は「合計」にかかる
公的年金等控除は、公的年金とiDeCoの年金を合わせた額から引きます。
例:65歳以上で公的年金200万円+iDeCo年金100万円=300万円 → 控除110万円 → 所得は190万円(iDeCo分も税金の計算に入る)
→ 公的年金が始まる前(60〜64歳)にiDeCoを年金で受け取ると、控除を使いやすい(65歳未満は最低60万円)
2022年の改正で、iDeCoの受取開始年齢が「60〜75歳の間」で自由選択できるようになりました。
| 受取年齢 | 特徴 |
|---|---|
| 60歳 | 最短。退職金もこのタイミングで受け取れる人向け |
| 65歳 | 公的年金と同時開始でバランス |
| 70歳 | 運用を続けながら、受け取りを先にのばせる |
| 75歳 | 最長。運用継続で資産最大化 |
運用継続の威力
60歳時点で800万円のiDeCo資産を10年間運用(年4%想定)すると…
→ 約1,184万円に増加
→ 約384万円の運用益(運用中は税金がかからない。受け取るときは退職所得や雑所得として計算)
| 時期 | やること |
|---|---|
| 55歳 | 会社の退職金制度・支給時期・選択肢を確認 |
| 56〜58歳 | iDeCoの運用商品を段階的にローリスク化 |
| 59歳 | 税理士・FPに相談して受取シナリオ決定 |
| 60歳 | 受取手続き ・ 受取延期の判断 |
Q. iDeCoは60歳で必ず受け取らないとダメ?
A. 75歳まで受け取りを先にのばせます。運用を続けられますが、一時金で受け取る場合は退職金との10年ルール・19年ルールも確認を。
Q. 企業型DCはどう扱う?
A. 企業型DCの一時金もiDeCoと同じ「老齢一時金」で、10年ルール・19年ルールの対象です。
Q. 確定給付企業年金(DB)との関係は?
A. DBの一時金部分も退職所得扱い。会社が支給する全ての退職金は合算判定対象なので注意。
Q. 受取直前の暴落が怖い
A. 受取5年前から徐々に元本確保型(定期預金型)に切替が定石。100%株式のまま放置は危険。
Q. 60歳前にお金が必要になったら?
A. 原則60歳まで引き出し不可。緊急資金は別途確保しておくのが鉄則。新NISAとの併用が安全。
✅ 受取は60〜75歳で自由選択(延長で運用継続)
✅ 2026年から「iDeCo一時金→退職金」は10年ルール(前は5年)
✅ 退職金多い人は年金形式で公的年金等控除活用
✅ 退職金少ない人は一時金で退職所得控除フル活用
✅ 「退職金→iDeCo一時金」は19年ルールのまま
✅ 受取5年前から元本確保型へシフトで暴落対策
✅ 会社の総務・税理士・FPに相談して最適シナリオ決定
iDeCoは「積立時の節税」だけでなく「出口戦略」が資産形成の本番。受取5年前から準備すれば、税金を抑えた受け取り方を選びやすくなります。
📈 関連記事(深堀り)
👉 高配当株入門|月10万円の配当に必要な元本と税金
月10万円の配当に必要な元本の計算と、配当の税金・新NISAで非課税にする受け取り方をまとめました。
この記事で確認した公式ページ(2026年10月)
・国税庁「令和8年版 源泉徴収のあらまし 税制改正等の内容」(老齢一時金の調整期間 4年→9年)
・国税庁「No.2732 退職手当等に対する源泉徴収」
・iDeCo公式サイト「iDeCoの仕組み(受給開始年齢)」