【18年後に約184万円差】学資保険 vs 新NISA徹底比較2026|どっちが得?
osiri-buruu
おしりブルー
📚 あわせて読みたい
貯金やNISAの積立の書き方は 貯金・NISAの積立は家計簿にどう書く?、年1回の出費の積み立ては 特別費の一覧と月いくら? に。この記事は、保険料と保険金の家計簿への書き方です。
保険料は毎月だまって引き落とされるので、家計簿で迷いやすいお金です。「学資保険は支出?貯金?」「年払いの自動車保険はいつ書く?」「入院給付金をもらったら収入?」
この記事では、国が全国の家計簿を集めて作っている統計「家計調査」の家計簿の様式と分類の決まりを確かめて、書き方を決めます。会社勤めの家庭が保険にいくら払っているかも、2025年の数字で出しました。
3秒結論
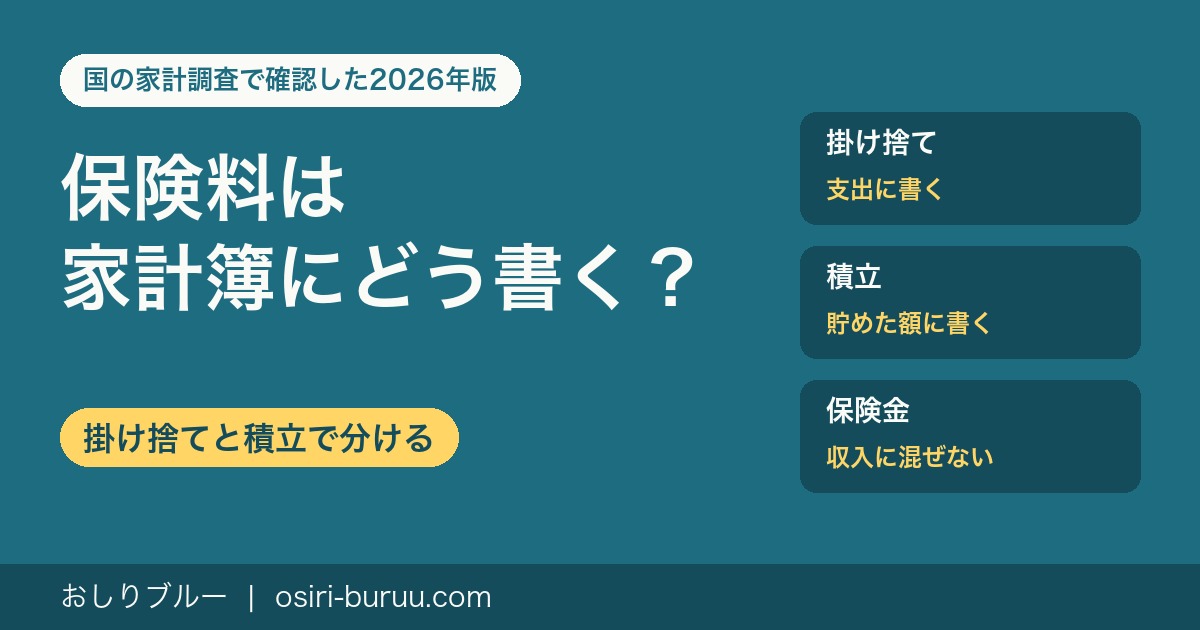
✅ 掛け捨ての保険料(医療・自動車・火災など)は生活費(支出)、学資保険・個人年金・終身保険など積立の保険料は「貯めた額」
✅ 国の家計調査の家計簿にも、保険料ごとに「積立・掛け捨て」に○を付ける欄がある
✅ 受け取った保険金(入院給付金・満期金・解約返戻金)は「戻ってきたお金」。給料の収入に混ぜない
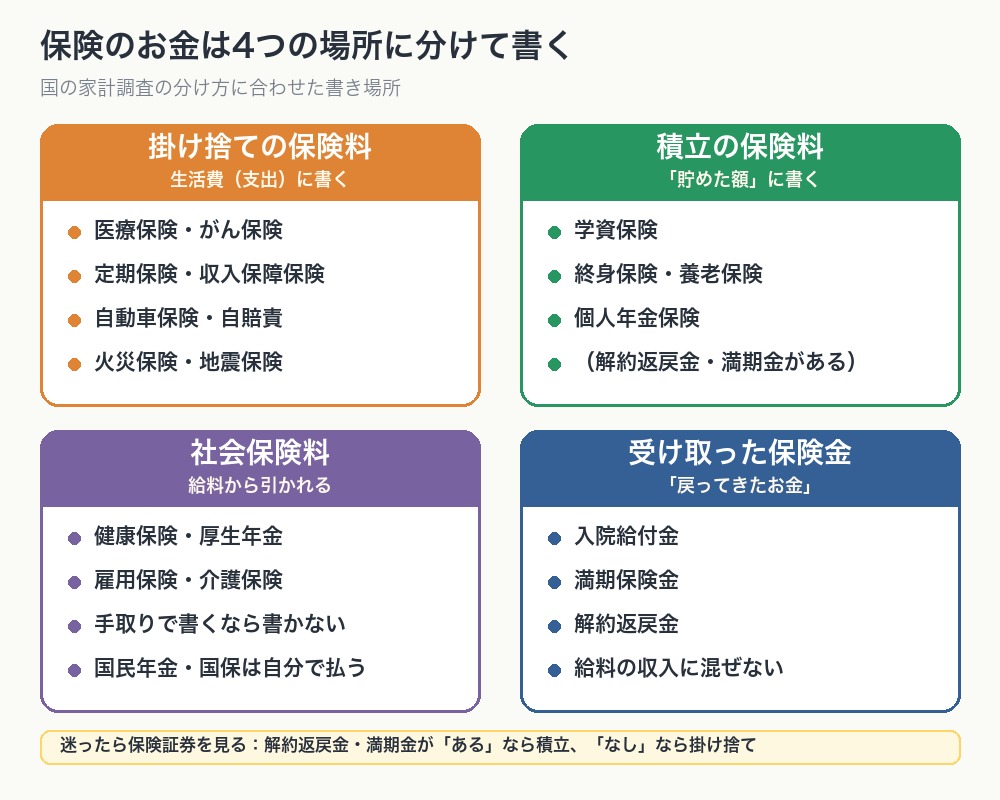
保険のお金は、家計簿の中で4つの場所に分かれます。毎月の生活のために払う「掛け捨ての保険料」、将来戻ってくる前提で積み立てる「積立の保険料」、給料から引かれる「社会保険料」、そして受け取った「保険金」です。
ポイントは、積立の保険料を生活費に入れないことです。学資保険や個人年金保険の保険料は、お金がなくなったのではなく、将来受け取るために置き場所を移しているだけです。貯金やNISAの積立と同じく、「貯めた額」の側に書きます(貯金・NISAの積立の書き方)。
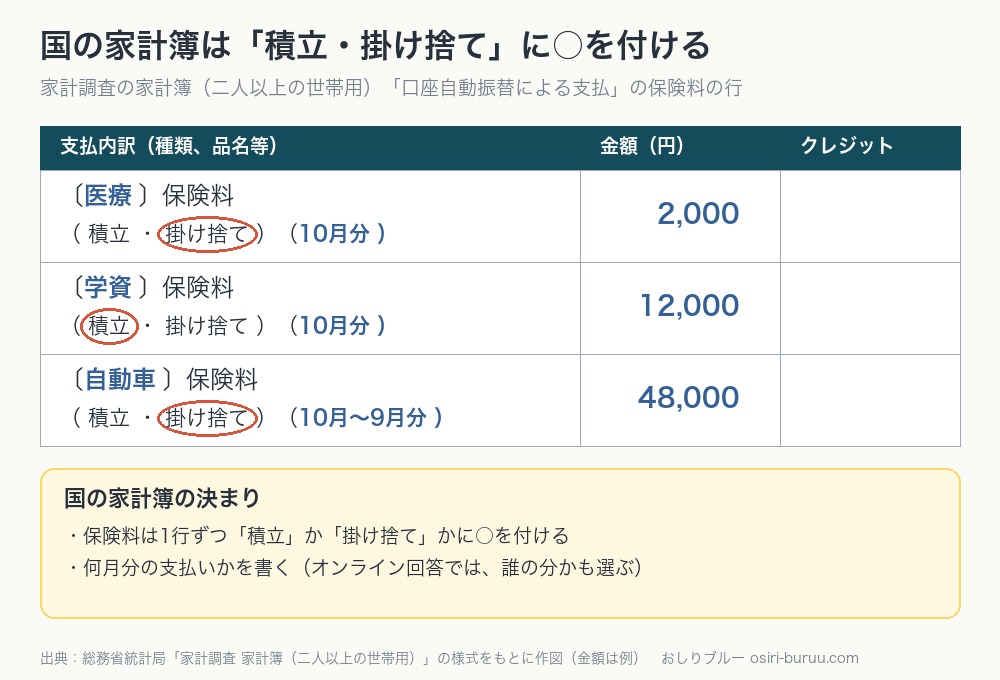
総務省統計局の家計調査は、全国の世帯に家計簿をつけてもらって集計している国の統計です(2025年の二人以上の世帯の集計は7,261世帯)。その家計簿(二人以上の世帯用)には、口座から引き落とされる支払いを書くページがあり、保険料の行が3つ並んでいます。
それぞれの行は「〔 〕保険料(積立・掛け捨て)( 、 月分)」という形で、積立か掛け捨てのどちらかに○を付け、何月分の支払いかを書きます(家計調査 家計簿(二人以上の世帯用))。オンラインで答える世帯も、保険料ごとに「積立」「掛け捨て」から種類を選び、誰の分か、何月分かを入れる決まりです(家計簿の入力のしかた)。
わざわざ分けるのは、集計するときの置き場所が違うからです。掛け捨ての保険料は生活費(消費支出)として数え、積立の保険料は預貯金と同じ「実支出以外の支払」、言わば「見せかけの支出」として数えます(収支項目分類一覧)。現金は出ていくけれど、そのぶん資産が増える支払い、という扱いです(収支項目分類の基本原則)。
| 保険 | 国の家計調査での分類 | 家計簿に書く場所 |
|---|---|---|
| 医療保険・がん保険(掛け捨て) | 生活費(その他の消費支出の「医療保険料」) | 生活費 |
| 定期保険・収入保障保険など、そのほかの掛け捨て | 生活費(「他の非貯蓄型保険料」) | 生活費 |
| 自動車保険(任意)・自賠責保険 | 生活費(交通・通信の「自動車等維持」) | 生活費 |
| 火災保険・地震保険 | 生活費(住居の「火災・地震保険料」) | 生活費 |
| 学資保険・終身保険・養老保険など積立 | 見せかけの支出(「他の保険料」) | 貯めた額 |
| 個人年金保険 | 見せかけの支出(「個人・企業年金保険料」) | 貯めた額 |
| 健康保険・厚生年金・雇用保険・介護保険(給料から天引き) | 非消費支出(社会保険料) | 書かない |
| 国民年金・国民健康保険(自分で払う) | 非消費支出(社会保険料) | 税・社会保険 |
| 受け取った保険金(給付金・満期金・返戻金) | 見せかけの収入(「保険金」) | 戻ってきたお金 |
分類の名前は、総務省統計局の家計調査 収支項目分類一覧(2020年1月改定)のものです。「非貯蓄型」は、貯まらない=掛け捨ての保険という意味です。
手元の保険が掛け捨てか積立かわからないときは、保険証券や契約のしおりで解約返戻金・満期保険金の欄を見ます。「なし」なら掛け捨て、返戻金の表があって年々増えていくなら積立です。積立の終身保険に医療の特約が付いているように1つの契約に両方入っているときは、国の家計簿も1行につき○は1つなので、主な契約がどちらかで決めて1行で書けば十分です(当サイトのおすすめ)。
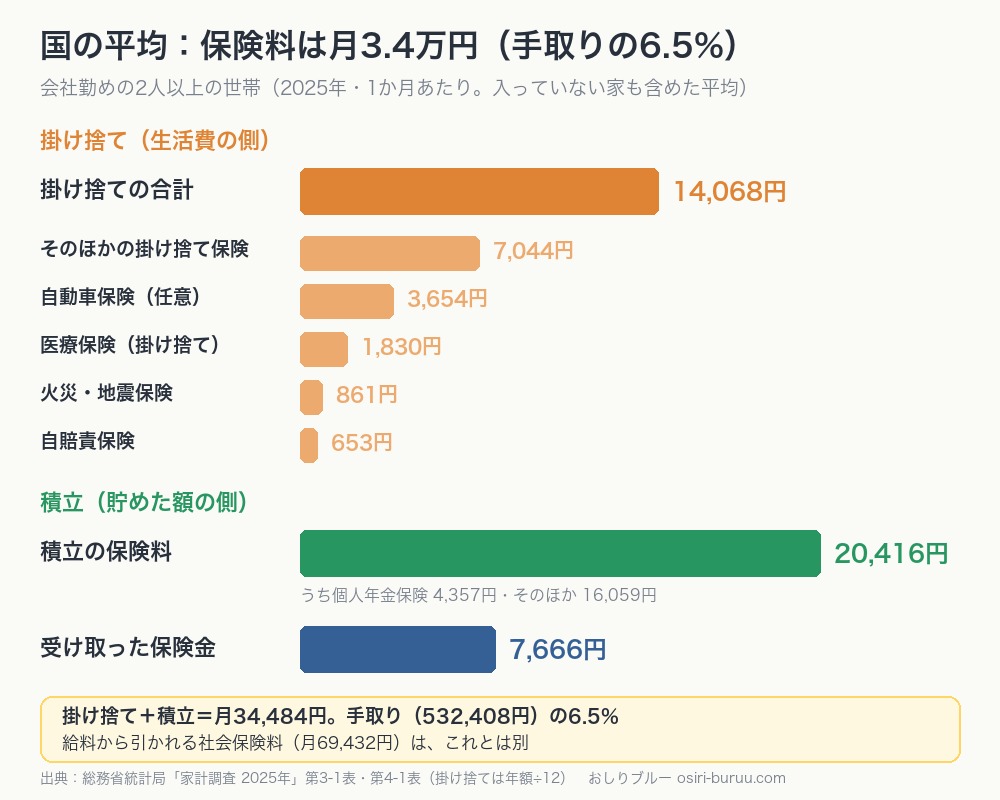
2025年の家計調査で、会社勤めの2人以上の世帯(平均3.2人)が保険にいくら払っているかを見ました。掛け捨ての保険料は品目ごとに1年間の金額が出ているので、合計して12で割っています(第4-1表)。
| 保険料の種類 | 1年間 | 1か月あたり |
|---|---|---|
| そのほかの掛け捨て保険 | 84,530円 | 7,044円 |
| 自動車保険(任意) | 43,854円 | 3,654円 |
| 医療保険(掛け捨て) | 21,966円 | 1,830円 |
| 火災・地震保険 | 10,333円 | 861円 |
| 自賠責保険 | 7,836円 | 653円 |
| バイクなどの保険 | 302円 | 25円 |
| 掛け捨ての合計 | 168,821円 | 14,068円 |
| 積立の保険料(うち個人年金保険 4,357円) | 244,992円 | 20,416円 |
掛け捨ての合計は月14,068円、積立の保険料は月20,416円(第3-1表。積立の1年間は月額×12で当サイトが計算)。合わせて月34,484円で、手取り(可処分所得)532,408円の6.5%です。
どちらも、その保険に入っていない家も含めた平均です。車を持っていない家の自動車保険は0円として平均しているので、入っている家だけで見れば、1軒あたりの金額はもっと大きくなります。自分の家計簿と比べるときは、合計の割合(手取りの何%か)で見るほうが比べやすいです。
給料から引かれる社会保険料(健康保険・厚生年金など)は、これとは別に月69,432円でした。家計調査では税金と同じ「非消費支出」で、手取りを計算するときに引かれる側です。
自動車保険や火災保険は、年に1回、あるいは数年分をまとめて払うことがよくあります。書き方は2通りです。
月割りの計算(当サイトの例)
自動車保険 年48,000円 ÷ 12か月 = 月4,000円
火災保険 5年分60,000円 ÷ 60か月 = 月1,000円
→ 毎月5,000円を特別費に積み立てておけば、払う月にあわてない
特別費の考え方と、年に1回の出費の一覧は 特別費の一覧と月いくら?、年払いにするとどれくらい得かは 年払いで得するもの一覧 にまとめています。
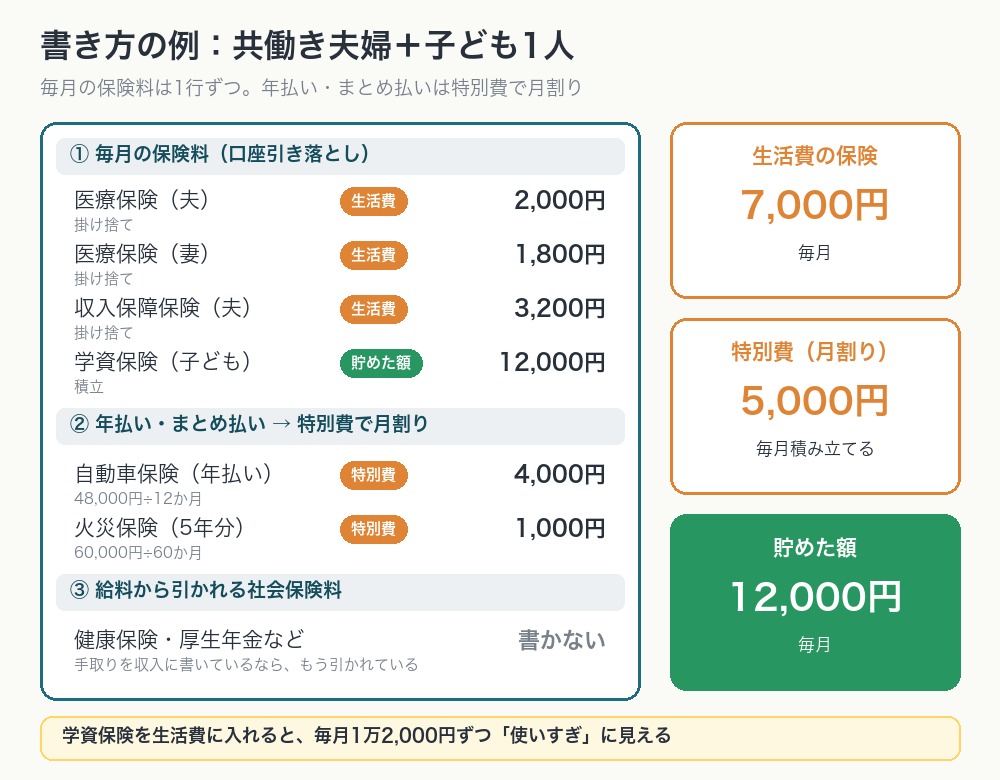
夫婦それぞれの医療保険と、夫の収入保障保険は掛け捨てなので、合わせて7,000円を生活費の「保険」の行に書きます。子どもの学資保険12,000円は積立なので「貯めた額」です。自動車保険と火災保険は特別費で月割りにして、毎月5,000円を積み立てます。
健康保険や厚生年金のような社会保険料は、給料から引かれています。家計簿の収入に手取り(振り込まれた額)を書いているなら、もう引かれたあとなので、もう一度書く必要はありません。
⚠️ 学資保険を生活費に入れると、毎月「使いすぎ」に見える
学資保険や個人年金保険を生活費の「保険」の行にまとめて書くと、この例では毎月12,000円ずつ生活費が多く見えます。保険を見直そうとして、実は貯金にあたる契約を「高い保険」と勘違いすることもあります。積立と掛け捨ては、行を分けておきましょう。
カードの明細に載った保険料は、ほかの買い物と同じく明細に載った月に1回だけ書きます。翌月にカード代が口座から引き落とされる日は、何も書きません。両方に書くと、同じ保険料を2回数えてしまいます。カードの使った日と引き落としの日のずれは 家計簿の締め日はいつがいい? に。
会社の団体保険や共済の掛金が給料から引かれている場合は、給与明細の「控除」の欄に載っています。家計簿の収入に手取りだけを書いていると、この保険料が家計簿のどこにも出てきません。収入には「手取り+天引きの保険料」を書き、保険料は掛け捨てなら生活費、積立なら貯めた額に書くと、もれがなくなります。
自営業やフリーランスの人が自分で払う国民年金・国民健康保険は、給料から引かれないので、家計簿に書く必要があります。家計調査では税金と同じ「非消費支出」なので、生活費とは別に「税・社会保険」の行を作ると、本当の生活費がわかりやすくなります。国の家計簿にも、国民年金の掛金を書く行が保険料とは別にあります。
受け取った保険金は、家計調査では給料などの収入とは別の「実収入以外の受取」、言わば「見せかけの収入」です。預貯金の引き出しと同じグループで、国の統計では「貯金がどれだけ増えたか」を、預貯金と保険料の合計から、引き出しと保険金の合計を引いて数えています(家計調査 用語の解説の「貯蓄純増」)。2025年の会社勤めの2人以上の世帯では、受け取った保険金が月7,666円、積立の保険料から保険金を引いた「保険で増えた分」が月12,751円でした。
家計簿では、受け取った保険金を給料と同じ収入の行に入れず、「戻ってきたお金」として別の行に書きます。たとえば入院して、入院費8万円を払い、医療保険から給付金5万円を受け取った月は、支出(医療)に8万円、戻ってきたお金に5万円です。支出を5万円引いて3万円と書くと、実際にかかった医療費がわからなくなります。
医療費控除では、給付金を差し引く
確定申告の医療費控除は、「払った医療費の合計−保険金などで補てんされる金額−10万円(所得が200万円未満の人は所得の5%)」で計算します。入院給付金や、健康保険の高額療養費・出産育児一時金も差し引く金額です(国税庁 No.1120)。
家計簿で医療費と給付金を分けて書いておけば、申告のときにそのまま数字を使えます。くわしくは 医療費控除はいくら戻る? に。
学資保険の満期金や、解約したときの返戻金は、これまで「貯めた額」に書いてきたお金が戻ってきたものです。受け取った額をそのまま「戻ってきたお金」に書き、そのお金で払った学費などは、ふつうに支出に書きます。
生命保険・医療保険・個人年金保険に入っていると、年末調整の前に保険会社から生命保険料控除証明書が届きます。証明書の金額と、家計簿に書いた1年分の保険料を比べると、引き落としに気づいていなかった保険や、もう要らない特約が見つかることがあります。
生命保険料控除のしくみ(2012年以後の契約・2026年分)
・一般の生命保険料・介護医療保険料・個人年金保険料で、それぞれ最高4万円
・23歳未満の扶養親族がいる人は、2026年分から一般の生命保険料が最高6万円(年12万円を超えて払った場合)
・3つを合わせた上限は12万円のまま
・「払った保険料」は、その年に払った額から、受け取った割戻金や剰余金を引いた額
(国税庁 No.1140 生命保険料控除・暮らしの税情報「保険と税」)
6万円の上限は、令和8年分と令和9年分(2026年分・2027年分)の特例として案内されています。証明書に書かれた「新契約」「旧契約」の区別と、家族の年齢で使える上限が変わるので、年末調整の書類を書く前に確かめてください。
A. 家計簿では「貯めた額」に書きます。国の家計調査でも、積立の保険料は預貯金と同じグループです。ただ、途中で解約すると払った額より少なくしか戻らないことがあるので、すぐに使える貯金とは別の行にしておきましょう。学資保険とNISAの違いは 学資保険と新NISAの比較 に。
A. 掛け捨ての保険と同じく、生活費に書きます。年に1回「割戻金」が戻ってくる共済は、戻ってきた月に「戻ってきたお金」に書いてください。生命保険料控除の計算でも、払った額から割戻金を引いた額を使います。
A. どちらも掛け捨てなので生活費です。「保険」の行にまとめても、ペット費・スマホ代の行に入れてもかまいません。毎月同じ書き方にしておくことのほうが大事です。
A. 家計簿は、どの口座から払ったかより、誰の保険か、掛け捨てか積立かで1行ずつ書くと整理しやすくなります。国の家計簿も、保険料ごとに誰の分かを選ぶ形です。
A. 過去の分は直さなくてかまいません。今月から積立の保険料だけ「貯めた額」の行に移せば十分です。過去の支出の合計から積立の保険料を引けば、本当の生活費もわかります。
📚 次に読むなら
貯金・NISAの積立は 貯金・NISAの積立は家計簿にどう書く?、年払いの積み立ては 特別費の一覧と月いくら?、もらったお金の書き方は お祝い・ご祝儀・香典は家計簿にどう書く? をどうぞ。
この記事で確認した公式ページ(2026年10月)
・総務省統計局「家計調査 家計簿(二人以上の世帯用)」(口座自動振替による支払:保険料の「積立・掛け捨て」の欄)
・総務省統計局「家計調査 家計簿 入力のしかた(オンライン回答世帯用)」(保険料は「積立」「掛け捨て」、誰の分か、何月分かを入力)
・総務省統計局「家計調査 収支項目分類一覧(2020年1月改定)」(医療保険料・他の非貯蓄型保険料・火災・地震保険料・自動車保険料・社会保険料・保険料・保険金の分類)
・総務省統計局「収支項目分類の基本原則」・「家計調査 用語の解説」(実支出以外の支払・実収入以外の受取・貯蓄純増)
・総務省統計局「家計調査 家計収支編 2025年」第3-1表 世帯人員別・第4-1表 品目別の年間支出金額(二人以上の世帯のうち勤労者世帯)
・国税庁「No.1120 医療費を支払ったとき(医療費控除)」・「No.1140 生命保険料控除」・「暮らしの税情報(令和8年度版)保険と税」
・書き方の例(共働き夫婦+子ども1人)の金額と、入院費・給付金の例は、この記事のための例です。