育休中のお金完全ガイド【2026年】手取り80%相当をもらう方法
osiri-buruu
おしりブルー
「専業主婦でも自分のお金を持っておきたい…」
へそくりは「自分の安心」と「家庭の万一への備え」。この記事では、へそくりの作り方と、国税庁の説明で確かめた贈与税・名義預金の注意点、2026年4月からの離婚時のルールまでをまとめます。
3秒結論
✅ 家計の余剰+固定費削減で月3〜5万円のへそくり
✅ 専業主婦も新NISA・iDeCoが使える
✅ 生活費として受け取ったお金でも、預金・投資に回すと贈与税の対象になりうる(国税庁)
✅ 自分名義の口座で管理が鉄則
✅ へそくりは「離婚時の財産分与対象」になる点も理解
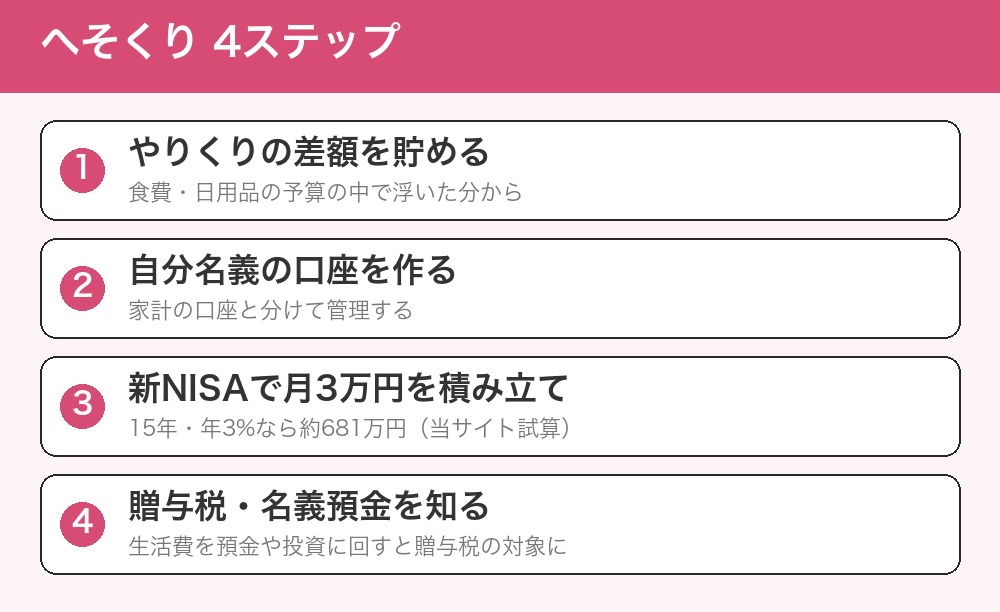
へそくりの目的は①自分の自由なお金②家庭の緊急時の備え③万一の離婚・死別への保険。長く貯めるなら、タンス預金より、新NISAなどで運用しながら増やすのも選択肢です(元本保証はありません)。
へそくりの額には、国の統計がありません。民間の調査は、答える人の集め方で数字が大きく変わります。人の平均と比べるより、下の「へそくりはいくらまで貯めるべき?」のように、自分の目的から金額を決めるのがおすすめです。
| 目的 | 内容 |
|---|---|
| ① 自分の自由なお金 | 趣味・美容・友人との交際費 |
| ② 家庭の緊急時の備え | 家電故障・冠婚葬祭・医療費 |
| ③ 万一への保険 | 離婚・死別・夫の失業時の生活費 |
家計の固定費を減らせば、暮らしの質を落とさずにへそくりが作れます。
→ この例なら合計月12,000円(金額は家庭によって大きく違います)。見直しの順番は家族の固定費を削減する方法に。
特売・まとめ買い・ポイント活用で浮いた分を「予算は変えずに」へそくりへ。
楽天ポイント・PayPayポイントを現金同様に活用。ポイントを使った分の現金をへそくり口座へ移すテクニックも。
※扶養範囲(年収の壁)に注意。副業所得が増えると扶養から外れる可能性。
へそくりをタンス預金で眠らせるのはもったいない。専業主婦でも自分名義の新NISA口座が作れます。
専業主婦の新NISA活用
✅ 収入がなくても自分名義の口座を作れる(日本に住む、その年の1月1日時点で18歳以上の人)
✅ つみたて枠で月1〜3万円(オルカン・S&P500)
✅ 運用益は非課税
✅ いつでも引き出せる(へそくりに最適)
⚠️ お金の出どころが夫の収入だと、贈与税・名義預金の問題になる(下の章で)
夫の収入から貯めたお金を妻名義の口座に移すとき、税金の扱いは「贈与」なのか「名義だけ妻(中身は夫のお金)」なのかで変わります。
⚠️ 国税庁の説明で押さえておきたい3つ
① 生活費として受け取ったお金は、必要なときにそのまま生活費に使うなら贈与税はかからない。ただし、それを預金したり、株や投資信託の購入にあてたりすると贈与税がかかるとされています(国税庁 No.4405)
② 贈与税は、1年間(1月〜12月)にもらった額の合計から基礎控除110万円を引いた残りにかかる。110万円以下なら申告もいらない(国税庁 No.4402)
③ 妻名義の預金でも、夫がお金を出し、夫が管理していたものは、夫が亡くなったときに夫の財産として相続税の対象になる(いわゆる名義預金。国税庁 相続税の誤りやすい事例)
つまり「生活費のやりくりで浮いた分なら、いくら貯めても問題ない」とは言い切れません。金額が大きくなりそうなら、はっきり贈与として受け取る(毎年110万円以下、贈与契約書を残す)か、夫婦のお金として夫も知っている形で貯めるほうが安全です。判断に迷う金額なら、税務署か税理士に相談してください。
| 制度 | 内容 |
|---|---|
| 暦年課税の基礎控除 | もらう人1人につき年110万円(No.4402) |
| 夫婦・親子の生活費 | 通常必要な分を、必要なときに直接生活費に使うなら非課税。預金・投資に回すと贈与税の対象(No.4405) |
| 配偶者への居住用不動産の贈与 | 婚姻20年以上なら、110万円のほかに最高2,000万円まで控除(申告が必要。No.4452) |
専業主婦(第3号被保険者)もiDeCoに月23,000円まで加入できます(2026年12月の引き上げの対象外で、上限は変わりません。厚生労働省)。ただし注意点も。
| メリット | デメリット |
|---|---|
| 運用益が非課税 | 所得がないので所得控除メリットなし |
| 老後資金の確保 | 60歳まで引き出せない |
| 自分名義の資産 | 受取時に課税の可能性 |
専業主婦はiDeCoより新NISA優先
専業主婦は所得控除のメリットがないため、いつでも引き出せる新NISAの方がへそくり向き。iDeCoは老後資金専用と割り切るなら有効。
| 目的 | 目安額 |
|---|---|
| 自由なお金 | 月1〜2万円積立 |
| 緊急時の備え | 生活費3ヶ月分 |
| 万一の備え(離婚・死別) | 生活費6ヶ月〜1年分 |
知っておくべき重要事実:婚姻中に夫の収入から貯めたへそくりは、離婚時に財産分与の対象になります。
へそくりの財産分与
❌ 「自分名義だから自分のもの」は通用しない
✅ 婚姻中に築いた財産は名義を問わず、原則半分ずつ(2026年4月から、貢献は原則として等しいと法律に明記)
✅ ただし独身時代の貯金・親からの贈与は対象外
✅ 2026年4月1日以降の離婚なら、財産分与を求められるのは離婚から5年まで(以前は2年。法務省)
→ 詳しくは離婚のお金完全ガイドも参照
へそくりを秘密にする人もいますが、税金(名義預金)や家計全体のことを考えると、夫婦で共有するメリットもあります。
| 秘密にする | 共有する |
|---|---|
| 自分の自由なお金として安心 | 夫婦で資産形成の意識共有 |
| いざという時の備え | 相続・税金トラブル回避 |
| プレッシャーが少ない | 家計全体を最適化できる |
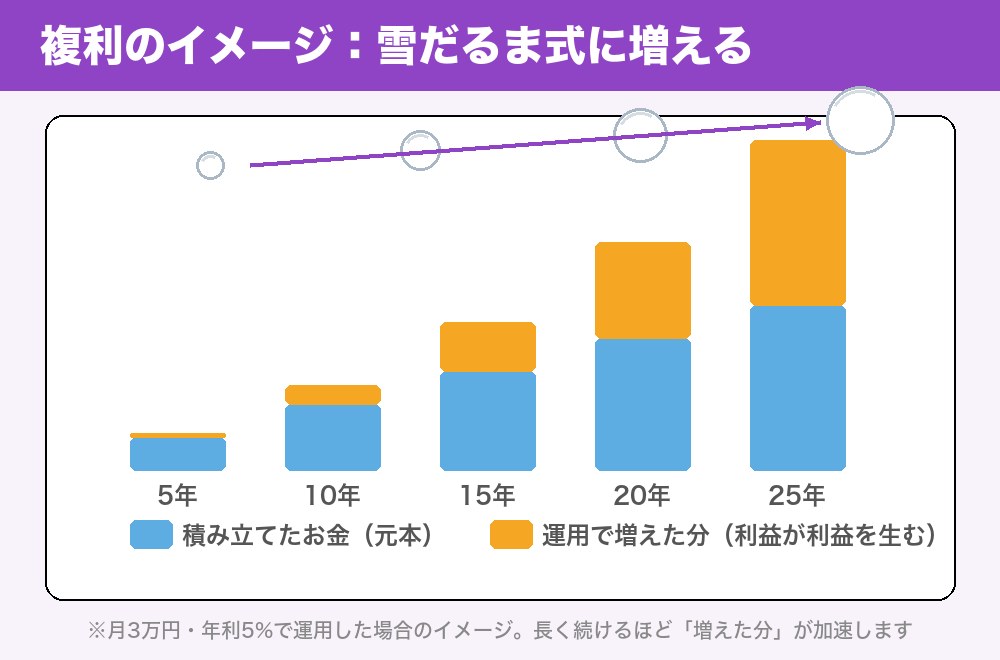
| 運用 | 15年後 |
|---|---|
| 預金のまま(年0%) | 540万円 |
| 年3%で運用できた場合 | 約681万円 |
| 年4%で運用できた場合 | 約738万円 |
| 年5%で運用できた場合 | 約802万円 |
※毎月積立・月複利で計算(金融庁の資産運用シミュレーションと同じ考え方)。運用の結果は約束されたものではなく、元本を下回ることもあります。
→ 同じ月3万円でも、年3%で運用できれば預金のままより約141万円、年4%なら約198万円多くなる計算です。
Q. 専業主婦でも新NISA口座は作れる?
A. 作れます。収入の有無に関わらず、日本に住んでいて、その年の1月1日時点で18歳以上なら開設できます。SBI証券・楽天証券がおすすめ。
Q. 夫の収入で妻名義のNISAをやると贈与税?
A. 夫のお金を妻名義のNISAに入れると、贈与として扱うか、名義だけ妻の「夫の財産」として扱うかの問題になります。贈与なら1年110万円までは贈与税がかかりません(No.4402)。生活費として受け取ったお金でも、投資や預金に回した分は贈与税の対象になるとされています(No.4405)。金額が大きいときは税務署か税理士に相談を。
Q. へそくりは離婚したら全部自分のもの?
A. いいえ。婚姻中に夫の収入から貯めた分は財産分与の対象(原則半分ずつ)。独身時代の貯金・親からの贈与や相続で得たものは対象外です。
Q. いくらまで貯めるべき?
A. まず生活費3〜6ヶ月分の緊急資金。それ以降は新NISAで長期運用しながら増やすのが理想。
Q. パート収入はへそくりにしていい?
A. 自分で働いて得たお金なので、使い道は自分で決められます。ただし婚姻中の収入から貯めた分は、離婚のときは財産分与の対象になりうること、扶養の範囲(年収の壁)に注意してください。
✅ 固定費削減+臨時収入で月3〜5万円のへそくり
✅ 専業主婦も新NISAで運用しながら増やす
✅ iDeCoより新NISA(いつでも引き出せる)
✅ 生活費として受け取ったお金を預金・投資に回すと贈与税の対象になりうる。名義預金にも注意
✅ 自分名義のネット銀行口座で管理
✅ まずは生活費3〜6ヶ月分の緊急資金から
✅ 離婚時は財産分与の対象になる点も理解
✅ 月3万円を15年、年3%で運用できれば預金のままより約141万円多い計算(当サイト試算)
へそくりは「自分の安心」と「家庭の備え」の両方を叶える賢いお金の持ち方。タンス預金で眠らせず、新NISAで運用しながらコツコツ増やしましょう。家計を圧迫しない範囲で、無理なく続けるのがコツです。
この記事で確認した公式ページ(2026年10月)
・国税庁「No.4405 贈与税がかからない場合」・「No.4402 贈与税がかかる場合」・「No.4452 夫婦の間で居住用の不動産を贈与したときの配偶者控除」
・国税庁「相続税の申告書作成時の誤りやすい事例 ⑥ 被相続人以外の名義の財産(預貯金)」
・厚生労働省「iDeCoの概要」(第3号被保険者は月23,000円)
・法務省「民法等の一部を改正する法律(父母の離婚後等の子の養育に関する見直し)について」(財産分与の請求期限5年・寄与は原則として等しい)
・積み立ての試算は毎月積立・月複利(当サイト試算)