出産にかかるお金完全ガイド【2026年】一時金50万で負担ゼロへ
osiri-buruu
おしりブルー
「パートで働きすぎると損するって本当?」
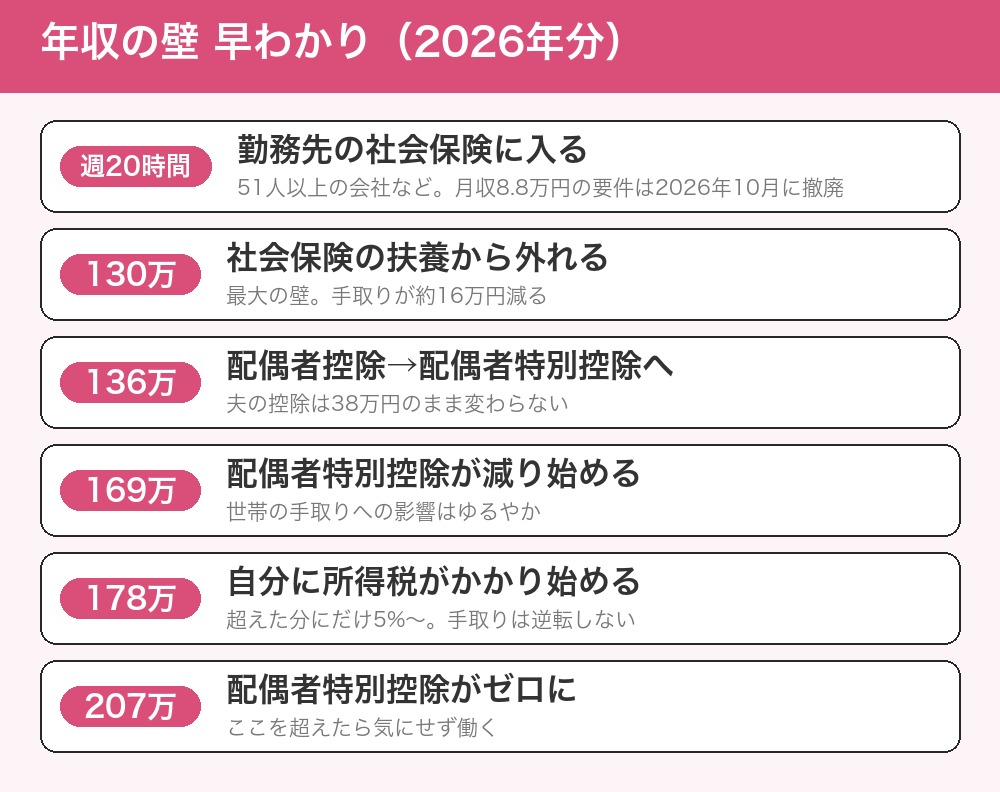
答えは「壁による」。2025〜2026年の改正で、税金の壁は大きく動きました。103万円の壁は178万円に、扶養の上限は136万円に引き上げられ、社会保険の106万円の壁(月収8.8万円の要件)は2026年10月に撤廃されました。いま一番気をつける壁は社会保険の130万円です。本記事は2026年分(令和8年分)のルールで、壁の場所と働き損にならない年収を解説します。
3秒結論
✅ 103万円の壁はなくなった:所得税がかかるのは2026年分から178万円超(2025年分は160万円)
✅ 136万円:配偶者控除・扶養控除の対象になる上限(2026年分から)
✅ 106万円:月収8.8万円の要件は2026年10月に撤廃。いまは週20時間以上などで勤務先の社会保険に入る
✅ 130万円:配偶者の扶養から外れる(いまも最大の壁)
✅ 配偶者特別控除の満額ラインは169万円(2026年分。2025年分は160万円)
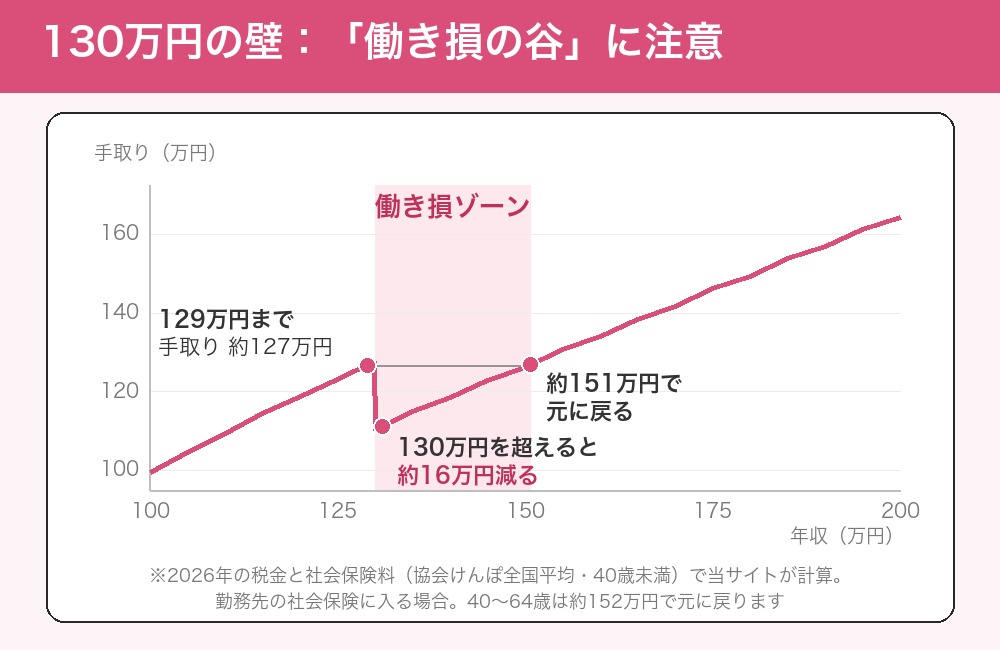
✅ 130万円を少し超えると手取りが約16万円減る。超えるなら年収155万円以上が目安
⚠️ 2025〜2026年で変わったこと(ここだけ読めば大丈夫です)
| 項目 | 2024年分まで | 2025年分 | 2026年分 |
|---|---|---|---|
| 自分に所得税がかかる年収 | 103万円超 | 160万円超 | 178万円超 |
| 配偶者控除・扶養控除の対象になる上限 | 103万円 | 123万円 | 136万円 |
| 配偶者特別控除が満額の上限 | 150万円 | 160万円 | 169万円 |
| 配偶者特別控除がゼロになる年収 | 約201万円 | 約201万円 | 207万円 |
| 106万円の壁(月収8.8万円の要件) | あり | あり | 2026年10月に撤廃 |
| 130万円の壁(社会保険の扶養) | 130万円 | 130万円(10月から、配偶者以外の19〜22歳は150万円) | 130万円。4月から労働契約の内容で判定 |
※178万円は令和8・9年分の特例で、令和10年分以降は168万円に下がる予定です。※給与収入だけの人の目安です。2026年中の給与の源泉徴収は旧税額表のままで、差額は12月の年末調整で精算されます(国税庁)。正確な判定は国税庁・年金事務所で確認してください。
年収の壁は「ちょっと超える」が一番損。130万円を超えて140万円で働くと、社会保険料がかかり、手取りは129万円で働いたときより少なくなります。超えるなら年収155万円以上を目指すのが正解です(2026年の料率で計算)。
| 年収 | 壁の内容 | 影響度 |
|---|---|---|
| 約110万円 | 住民税が発生(自治体で差あり。2027年度は約119万円になる見込み) | ★ 軽微(年5,000〜1万円) |
| 週20時間(旧106万円) | 勤務先の社会保険に加入(51人以上の会社など。月収8.8万円の要件は2026年10月に撤廃) | ★★★ 大(月収8.8万円なら年約15.5万円の負担) |
| 130万円 | 配偶者の扶養から外れ、自分で社会保険料を負担 | ★★★★ 最大(手取りが年約16万円減る) |
| 136万円 | 配偶者控除→配偶者特別控除へ切り替わる(控除額は同じ38万円) | ★ 軽微(夫の税金は変わらず) |
| 169万円 | 配偶者特別控除が段階的に減少開始(2025年分は160万円) | ★★ 中(夫の税金徐々に増) |
| 178万円 | 自分に所得税が発生(2026年分。2025年分は160万円) | ★ 軽微(超えた分に5%〜) |
| 207万円 | 配偶者特別控除がゼロに(2025年分は約201万円) | ★★ 中(夫の税金フル発生) |
2024年分までは給与所得控除55万円+基礎控除48万円=103万円が所得税のラインでした。2025年分から基礎控除と給与所得控除が引き上げられ、所得税がかかり始める年収は160万円(2025年分)→178万円(2026年分)になっています。
178万円を超えるとどうなる?
✅ 自分に所得税が発生(超えた分にだけ5%〜)
✅ 超えた分にしかかからないので、手取りが逆転することはない
✅ 178万円は令和8・9年分の特例。令和10年分からは168万円の予定
→ 「103万円の壁」を気にする必要は、もうありません。気にするのは社会保険(週20時間・130万円)です
2024年10月から従業員51人以上の企業で働くパートは、以下の条件にすべて当てはまると社会保険に入ります。
②の月収88,000円の要件は2026年10月に撤廃されました(厚生労働省)。いまは「週20時間以上」が加入の基準で、月収が8.8万円未満でも週20時間以上なら加入対象です。従業員数の要件も今後段階的に縮小される予定なので、「106万円」という数字はもう目安になりません。
| 条件 | 詳細 |
|---|---|
| ①週20時間以上 | 残業含まない所定労働時間 |
| ②月収88,000円以上(撤廃) | 2026年10月になくなった(以前は年収106万円相当) |
| ③雇用期間2ヶ月超 | 継続雇用見込み |
| ④学生でない | 夜間・通信制は除外 |
| ⑤従業員51人以上の企業 | 2024年10月から拡大 |
⚠️ 月収8.8万円で社会保険に入った場合の負担(2026年度)
❌ 健康保険料(子ども・子育て支援金を含む):月約4,500円(40〜64歳は介護保険料が加わり約5,200円)
❌ 厚生年金保険料:月約8,100円
❌ 雇用保険料:月約400円
→ 月約1.3万円・年約15.5万円の自己負担(40〜64歳は年約16.4万円)
※協会けんぽの全国平均の料率で計算。料率は都道府県・健保組合で違います
勤務先の社会保険に入らない人(小さめの会社・学生・週20時間未満など)も、年収が130万円以上になると配偶者の扶養から外れ、自分で社会保険料を払うことになります。
130万円超えた場合の選択肢
🟦 勤務先の社会保険に加入(推奨)
→ 健康保険+厚生年金で将来の年金増
→ 自己負担月約1.6万円(年収130万円の場合。40〜64歳は約1.7万円)
🟧 国民健康保険+国民年金に自分で加入
→ 自己負担月約2.5万円(国民年金17,920円+国保。国保は市区町村で違う)
→ 将来の年金は増えない
妻の年収が136万円を超えると、夫は「配偶者控除」ではなく「配偶者特別控除」を受けます。控除額は年収169万円までは満額38万円(2026年分。2025年分は160万円、2024年分までは150万円でした)。そこから段階的に減り、207万円を超えるとゼロになります。
| 妻の年収 | 夫の配偶者特別控除 |
|---|---|
| 136万円超〜169万円 | 満額 38万円 |
| 169万円超〜199万円 | 36万円 → 11万円へ、5万円刻みで6段階に減少 |
| 199万円超〜207万円 | 6万円 → 3万円 |
| 207万円超 | 0円 |
※2026年分(令和8年分)・夫の合計所得が900万円以下の場合。妻の収入が給与だけのときの年収に直した目安です(国税庁「令和8年分 年末調整のしかた」)。1万円単位の正確な段階は国税庁の表で確認してください。
年収が207万円(2026年分。2025年分は約201万円)を超えると、夫の所得から引ける配偶者特別控除がゼロになります。満額(38万円)のときと比べると、夫の税金は年5〜11万円ほど増えるイメージです(夫の所得税率が5〜20%の場合)。
| 妻の年収 | 妻の手取り | 夫の追加負担 | 世帯手取り増加 |
|---|---|---|---|
| 100万円 | 約99.5万円 | 0円 | +約99.5万円 |
| 129万円 | 約126.7万円 | 0円 | +約126.7万円 |
| 131万円 | 約111.1万円 | 0円 | +約111.1万円(約16万円減) |
| 150万円 | 約126.2万円 | 0円 | +約126.2万円 |
| 155万円 | 約130.7万円 | 0円 | +約130.7万円(129万円のときを上回る) |
| 170万円 | 約141.6万円 | 約0.2万円 | +約141.4万円 |
| 200万円 | 約164.2万円 | 約6万円 | +約158.2万円 |
※2026年分の税金と2026年度の社会保険料率(協会けんぽ全国平均・40歳未満)で当サイトが計算。130万円以上は勤務先の社会保険に入る場合。住民税は2027年度の見込み。夫の追加負担は、夫の所得税率が10%のときに配偶者特別控除が減る分。自治体・健保組合などで変わる概算です。
重要な事実
129万円→131万円で手取りが約16万円減る。
その分を取り戻すには年収約151万円(40〜64歳は約152万円)が必要。
→ 「130万円未満」か「155万円以上」が損益分岐の目安。夫の会社の家族手当が扶養を条件にしている場合は、その分さらに上が必要です
診断フローチャート
🟦 勉強・育児・介護優先 → 週20時間未満・130万円未満(社保に入らない範囲)
所得税ゼロ(178万円まで)・配偶者控除フル(136万円まで)
🟩 そこそこ稼ぎたい・社保不要 → 130万円ぎりぎり手前
年120〜129万円が最強コスパ
🟧 51人以上の会社で週20時間以上 → 社保に入って働く
社保で将来の年金増・傷病手当金など恩恵あり
🟪 本気で稼ぐ → 155万円以上を目指す
社保負担超えて世帯手取りプラス
🟫 キャリア優先 → 250万円以上
将来の独立・正社員転換・厚生年金最大化
「年収の壁」で働く時間を抑えなくて済むよう、国はいくつかの仕組みを用意しています。
| 制度 | 内容 |
|---|---|
| 130万円の判定が労働契約に(2026年4月から) | 労働条件通知書などに書かれた時給・労働時間で見込む年収が130万円未満なら、残業などで結果的に超えても扶養と認められやすくなった(日本年金機構) |
| 一時的に超えたときの事業主証明 | 繁忙期の残業などで一時的に130万円以上になっても、会社が「一時的」と証明すれば扶養のまま(原則、連続2回まで) |
| 社会保険料の調整制度(2026年10月に導入) | 社会保険の対象が広がって新しく加入する小さめの会社で働く人の保険料を、会社が多めに負担して手取りの減少をやわらげる仕組み(厚生労働省) |
使う場合の注意点
✅ 労働契約での判定は、契約の時点で130万円未満になっていることが前提
✅ 事業主証明は一時的な増収だけが対象(時給アップなどで毎年超えるなら扶養から外れる)
✅ くわしい条件は、夫の会社の健康保険(協会けんぽ・健保組合)に確認
2026年中の給与の源泉徴収は旧税額表のまま計算され、引き上げ分の差額は12月の年末調整で精算されます(国税庁)。給与明細の税金が減っていなくても、年末にまとめて調整されます。
※最新の動向は国税庁・厚労省の公式発表で確認を。
年収130万円≒月収約10.8万円。シフト・残業を月10万円以内に抑える管理が必須。
年末・年度末の繁忙期にシフト増えがち。11月時点で年間累計を確認し、超えそうなら12月のシフトを減らす。
パートでもiDeCoに入れます(扶養内なら月23,000円まで)。ただし掛金で減るのは所得税・住民税だけで、2026年分は年収178万円まで所得税がかからないので、扶養内パートの節税効果は小さめです。また、iDeCoの掛金を払っても年収の壁の判定(年収・合計所得)は変わりません。
年収が低いと限度額も小さい。年収130万円前後なら限度額は数千円。寄付し過ぎると損。
夫の年末調整で「配偶者控除等申告書」に正しい年収予測を記入。違ったら確定申告で修正。
| パート(年129万円・扶養内) | 正社員(年300万) |
|---|---|
| 手取り 約127万円 | 手取り 約241万円 |
| 時短・自由 | フルタイム・休暇制度 |
| 将来年金 微増 | 将来年金 大幅増(厚生年金) |
| 夫の扶養維持 | 独立・自分の社保 |
| 傷病手当金なし | 傷病手当金あり(給料67%) |
| 制度 | 内容 |
|---|---|
| 出産育児一時金 | 1人50万円(双子100万円) |
| 出産手当金 | 産休中の給料の2/3を最大98日 |
| 育児休業給付金 | 給料の67%→50% |
| 児童手当 | 月1万〜3万円(年齢・人数で違う。2024年10月から高校生まで・所得制限なし) |
| ひとり親控除 | 所得35万円(住民税30万円)控除。所得税は2027年分から38万円に |
| 寡婦控除 | 夫と死別・離別した人で、合計所得500万円以下なら27万円の控除(離別は扶養親族がいることが条件) |
扶養内の年収でも、新NISAとiDeCoを使えば資産形成可能。
パート主婦のおすすめ運用
✅ 新NISA つみたて枠:月1〜3万円(オルカン・S&P500)
✅ iDeCo:月12,000〜23,000円(節税効果は少ないが運用益非課税)
✅ 楽天証券・SBI証券で口座開設+夫名義口座と分けて管理
Q. 130万円ちょうどならどっち?
A. 130万円「未満」なら扶養OK、「以上」なら扶養外。判定は「これから1年間に見込まれる収入」で、2026年4月からは労働条件通知書などの内容(時給×時間など)で見込むのが基本です。
Q. 交通費は年収に含む?
A. 所得税の壁(178万円)や扶養の壁(136万円)の判定に、非課税の交通費は含みません。社会保険の130万円の判定は、交通費(通勤手当)も含めるのが基本です。
Q. ダブルワークでも壁は適用?
A. 所得税の壁も、社会保険の扶養(130万円)も、すべての収入の合計で判定します。勤務先の社会保険(週20時間)は勤務先ごとに判定します。
Q. 自営業の妻でも壁ある?
A. 自営業(個人事業主)の所得130万円超で扶養外。経費を引いた「所得」で判定するため給与所得者より複雑。
Q. 夫が自営業だと壁はどうなる?
A. 夫が国民健康保険なら「扶養」概念なし。妻も国保+国民年金加入。世帯所得で保険料計算。
✅ 2026年分の壁:週20時間(旧106万円)・130・136・169・178・207万円
✅ 最大の壁は130万円(社会保険料で手取りが年約16万円減)
✅ 「130万円未満」or「155万円以上」が損益分岐の目安
✅ 2026年10月に月収8.8万円の要件が撤廃(51人以上の会社で週20時間以上なら加入)
✅ 一時的に130万円を超えても、事業主証明で扶養のまま(原則連続2回まで)
✅ パート主婦も新NISA・iDeCoで資産形成可
✅ 教育費フェーズで戦略を切り替える
✅ 夫の年末調整で正確な年収予測を申告
年収の壁は「知らない人ほど損する」制度です。自分のフェーズと家計目標に合わせて、最適な働き方を選びましょう。
👩👧 関連記事
👉 【年100万円超の支援】シングルマザーのお金完全ガイド2026
児童扶養手当・ひとり親控除・就労支援など申請しないと損する制度を完全網羅。
💔 関連記事
👉 【もらう4つ・備える3つ】離婚のお金完全ガイド2026
財産分与・慰謝料・養育費・年金分割を完全解説。専業主婦も財産1/2もらえる。
👶 関連記事
👉 【給付フル活用で実質負担ゼロ】出産にかかるお金完全ガイド2026
出産育児一時金50万円・妊婦のための支援給付(計10万円)・出産手当金など、出産でもらえるお金をまとめています。
👛 関連記事
👉 専業主婦のへそくり2026|贈与税・名義預金・離婚時の注意点
固定費削減+新NISA運用でへそくりを賢く増やす方法を完全解説。
この記事で確認した公式ページ(2026年10月)
・国税庁「昨年と比べて変わった点(基礎控除の引上げ等)」(令和8年分)
・厚生労働省「制度変更(令和8年10月)」(106万円の賃金要件の撤廃・保険料調整制度)
・日本年金機構「労働契約内容による年間収入での被扶養者の認定の取り扱いについて」
・協会けんぽ「令和8年度の保険料率」(平均9.9%・介護1.62%・子ども・子育て支援金0.23%)
・厚生労働省 愛媛労働局「令和8年度の雇用保険料率」
・総務省「令和8年度地方税制改正(案)について」(住民税の非課税ライン110万円→119万円は2027年度から)