共働き夫婦の家計管理・貯金方法【2026年】月10万円貯める口座の分け方
osiri-buruu
おしりブルー
2024年10月から児童手当が大幅に拡充されました。所得制限が撤廃され、高校生まで延長、第3子は月3万円に増額。でも「毎月の生活費にまぎれて、気づいたら残っていない」という家庭もあります。
この記事では、児童手当を1円も生活費に混ぜず、まるごと子どもの将来資金に変える具体的な方法を解説します。
結論:児童手当は第1子・第2子で18年に約234万〜245万円。全部取っておくと、国立大学4年分の入学料+授業料(約243万円)とほぼ同じです。年3%で積み立てられれば約315万〜335万円になります(当サイト試算)。
目次
3秒結論
✅ 第1子・第2子は18年で1人約234万〜245万円(生まれ月で変わる)、第3子以降は月3万円
✅ 所得制限なし。生まれた日・引っ越した日の翌日から15日以内に申請
✅ 受け取ったらすぐ子ども用の口座へ。積み立てるなら年3%で約315万〜335万円(当サイト試算)
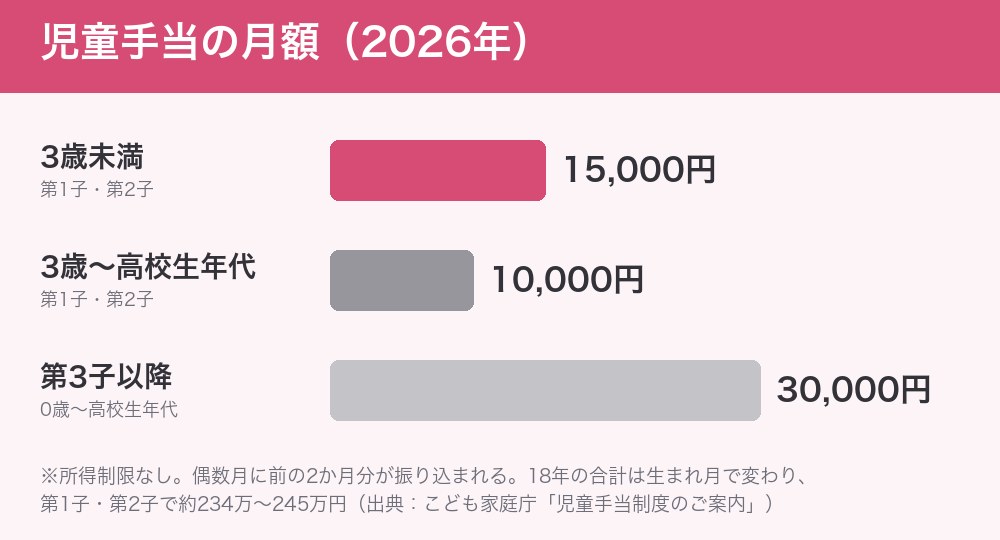
今の児童手当は、2024年10月分(2024年12月支給)から制度が大きく変わりました。変更点をまとめると次の通りです。
| 項目 | 改正前 | 改正後(2024年10月〜) |
|---|---|---|
| 支給対象 | 中学生まで | 高校生まで(18歳年度末) |
| 所得制限 | 年収約960万円で減額・1200万円で停止 | 撤廃(全世帯対象) |
| 第3子以降 | 月15,000円(3歳〜小学生) | 月30,000円(0歳〜高校生年代) |
| 支給回数 | 年3回 | 年6回(偶数月) |
| 年齢 | 第1子・第2子 | 第3子以降 |
|---|---|---|
| 0歳〜3歳未満 | 15,000円/月 | 30,000円/月 |
| 3歳〜高校生年代(18歳になった後の最初の3月31日まで) | 10,000円/月 | 30,000円/月 |
最大の変化は「高校生まで延長」
これまで児童手当がもらえなかった高校3年間(16〜18歳)で、1人あたり36万円追加支給されます。塾代・部活・大学受験の費用がかかりやすい時期なので、この分を取っておくと大学の入学金の足しになります。
0〜3歳になる月まで:15,000円 × 36か月 = 54万円
3歳〜中学卒業まで:10,000円 × 144〜155か月 = 144万〜155万円
高校生年代の3年:10,000円 × 36か月 = 36万円
合計:約234万〜245万円(3月生まれがいちばん少なく、4月生まれがいちばん多い)
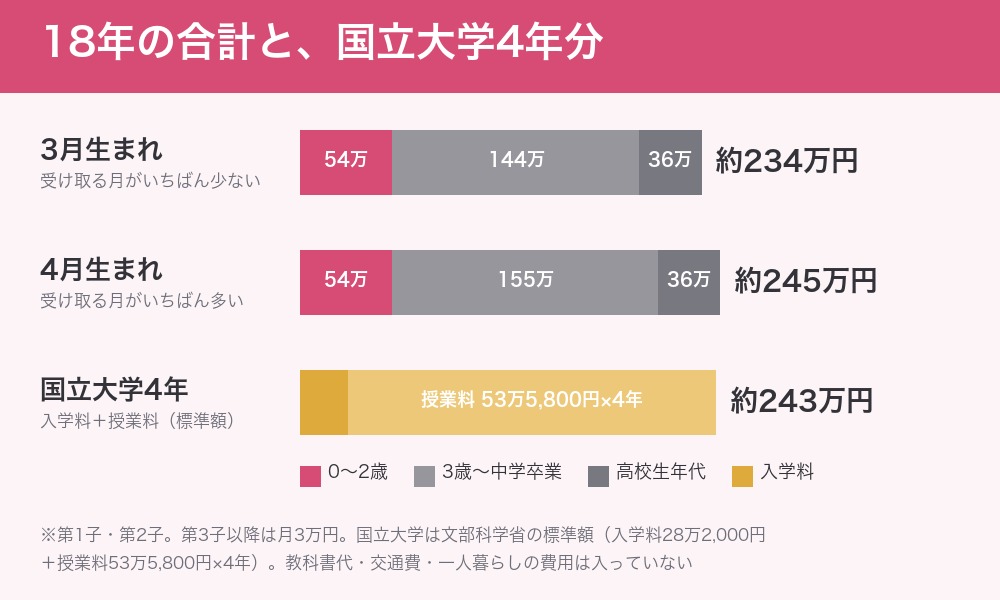
申請した月の翌月分から支給されるので、合計は生まれ月で変わります(こども家庭庁)。国立大学の入学料と授業料は、文部科学省の標準額で入学料28万2,000円+授業料53万5,800円×4年=約243万円です(文部科学省)。
| 人数 | 合計受給額(0歳〜高校生年代) |
|---|---|
| 1人 | 約 234万円 |
| 2人 | 約 468万円 |
| 3人(第3子=月3万円) | 約 1,116万円 |
| 4人(第3・4子=月3万円) | 約 1,764万円 |
第3子以降は月3万円なので、3人目の児童手当だけで約648万〜681万円(生まれ月で変わる)になります。ただし、上の子を「数える」のは22歳になった後の最初の3月31日までで、親が生活費などを負担している間だけです。上の子との年の差が大きいと、途中から月1万円に戻ることがあります(「第3子のカウント」は下の手続きの章で)。
| 子ども | 貯金のみ(利息ほぼ0) | 年3%で運用できた場合 |
|---|---|---|
| 1人目・2人目(3月生まれ) | 234万円 | 約 315万円 |
| 1人目・2人目(4月生まれ) | 245万円 | 約 335万円 |
| 3人目(月3万円・3月生まれ) | 648万円 | 約 858万円 |
※受け取った月にその額を積み立て、月複利で計算。投資は元本保証がなく、結果は年によって変わります。
数字のインパクト
児童手当を生活費に混ぜずに全部取っておくだけで、子ども1人につき国立大学4年分の入学料+授業料(約243万円)とほぼ同じ金額になります。3人目の月3万円を全部取っておければ、私立理系の4年間の授業料・入学料・施設設備費の平均(約567万円)を上回ります(文部科学省の令和7年度の平均から当サイトが計算)。
ポイントは「受け取ったら、すぐ別の口座に移す」こと。教科書代や交通費、一人暮らしの費用は別にかかるので、児童手当は「大学費用の柱の1本」と考えましょう。
児童手当を貯めるには、「生活費口座」と完全に分けた専用口座を作るのが鉄則です。理由は単純で、同じ口座に入ると「使った気がしない」のに消えていくからです。
注意:児童手当の振込先変更は市区町村役場
振込先の口座を変えるときは、住んでいる市区町村に届け出ます。届け方(窓口・郵送・オンライン)と、いつの振り込みから変わるかは市区町村で確認し、余裕をもって手続きしましょう。
口座の分け方の全体像は共働き夫婦の家計管理の3口座ルールで詳しく解説しています。
せっかく分けた口座も、手動で振替していると忙しくて忘れます。自動化が絶対条件です。
おすすめ投資信託
どちらも長く持つ前提の投資信託です。元本保証はないので、大学入学の数年前からは、使う分を少しずつ預金に移すなど、使う時期に合わせて考えましょう。
新NISAの口座開設手順や投資信託選びについては新NISA初心者ガイドを先に読むとスムーズです。
「児童手当=子どもの将来資金」と決めたら、日常支出には1円も回さない。これが最強のルールです。
グレーゾーン:習い事・塾
習い事や塾は「今の家計から払えるか」をまず確認。家計から出せないのに児童手当で払うと、ただの生活費補填になってしまいます。
家計が厳しいなら、習い事を減らしてでも新NISAへの積立を優先するのが18年後の家計を守るコツ。
児童手当は別に申請が必要です。市区町村に「認定請求書」を出します(公務員は勤務先)。手当は原則として申請した月の翌月分からで、遅れた月の分はさかのぼってもらえません。ただし、生まれた日の翌日から15日以内に申請すれば、月末近くに生まれて申請が翌月になっても、遅れずに受け取れます(こども家庭庁)。
ほかの市区町村に引っ越したら、転入した日(転出予定日)の翌日から15日以内に、新しい住所の市区町村へ申請します。遅れると、その間の手当を受け取れないことがあります。
2022年6月分から、現況届は原則いらなくなりました。ただし、離婚協議中で別居している人、配偶者からの暴力などで住民票と違う市区町村で受け取っている人などは、今も毎年の提出が必要です。市区町村から案内が来たら、必ず出してください(出さないと6月分以降を受け取れなくなります)。
「第3子以降」は、子どもとその兄姉のうち、上から数えて3人目以降の子です。兄姉を数えるのは22歳になった後の最初の3月31日までで、親が生活費などを負担している場合です。大学などに在学していなくても数えられますが、高校卒業後の兄姉を数えるには「監護相当・生計費の負担についての確認書」などの提出が必要です(こども家庭庁)。上の子がその年齢を過ぎると、下の子の金額が変わるので、先に計算しておくと安心です。
児童手当は、受け取る人(受給者)名義の口座に振り込まれます。子ども名義の口座は指定できないので、受け取ったあとに子ども用の口座へ移しましょう。
Q. 所得制限が撤廃されたのは本当?
本当です。2024年10月から全面撤廃。世帯年収1億円でも全額もらえます。
Q. 支給日はいつ?
偶数月(2・4・6・8・10・12月)に、前の月までの2か月分がまとめて振り込まれます。振り込まれる日は市区町村ごとに違います。
Q. 共働きの場合、どちらの口座に?
原則として、父母のうち所得の高い方が受け取る人(受給者)になり、その人の口座に振り込まれます。
Q. 離婚したらどうなる?
離婚協議中などで別居している場合は、子どもと一緒に住んでいる親に優先して支給されます。市区町村での手続きが必要です。
Q. 海外赴任中は?
児童手当は、原則として子どもが日本に住んでいる場合に支給されます(留学で一定の条件を満たす場合を除く)。父母が海外に住む場合は、日本で子どもを育てている人を「父母指定者」として届け出ると、その人に支給されます(こども家庭庁)。
Q. 高校生の扶養控除はどうなった?
高校生年代(16〜18歳)の扶養控除は、所得税で38万円のままです(国税庁 No.1180)。令和8年度税制改正大綱で、令和9年分(2027年分)の所得税・令和10年度分の住民税も今の制度を維持し、その先は引き続き検討するとされています(財務省)。
Q. 児童手当以外に使える子育て支援は?
自治体により「子ども医療費助成」「保育料軽減」「出産育児一時金(50万円)」など多数あります。自治体HPの「子育て支援」ページを要チェック。
まとめ
児童手当は「家計の足し」にしてしまうと、ただの節約の埋め合わせで消えていきます。一方、全額を子どもの将来資金として18年積み立てると、人によっては大学費用が丸ごと作れる強力な仕組みになります。
仕組みを作るのは最初の1回だけです。受け取る口座と積立の設定をしておけば、あとは続けるだけ。ただし投資は元本保証がないので、大学に入る時期が近づいたら、使う分から預金に移していきましょう。
次に読むなら、教育費全体の設計図である子どもの教育費1000万円シミュレーション、家計全体のバランスを整える共働き家計管理がおすすめです。
📊 関連記事
👉 ふるさと納税限度額シミュレーション完全版【2026年最新】
年収・家族構成別の早見表+住宅ローン控除・iDeCoとの併用ルールまで完全網羅。
👶 関連記事(女性必読)
👉 【手取り80%相当】育休中のお金の話完全ガイド2026
育児休業給付金67%→80%・社保免除・出生後休業支援を完全解説。
👩💼 関連記事(女性必読)
👉 年収の壁とは?【2026年】パートの働き方と手取り
パートの働き方を2026年のルールで解説。130万円を少し超えると手取りが約16万円減る落とし穴を回避。
👩👧 関連記事
👉 【年100万円超の支援】シングルマザーのお金完全ガイド2026
児童扶養手当・ひとり親控除・就労支援など申請しないと損する制度を完全網羅。
👶 関連記事
👉 【給付フル活用で実質負担ゼロ】出産にかかるお金完全ガイド2026
出産育児一時金50万円・妊婦のための支援給付(計10万円)・出産手当金など、出産でもらえるお金をまとめています。
📚 振り込まれた児童手当、家計簿ではどう書く?
偶数月に2か月分ずつ入るお金の置き場所と、18年で約234万〜245万円になる計算は 児童手当は家計簿の収入? に。
この記事で確認した公式ページ(2026年10月)
・文部科学省「令和7年度 私立大学入学者に係る初年度学生納付金等平均額」
・こども家庭庁「児童手当制度のご案内」・「もっと子育て応援!児童手当」(支給額・支給月・15日以内の申請・現況届・第3子の数え方・父母指定者)
・財務省「令和8年度 税制改正(国税)等について」(高校生年代の扶養控除は令和9年分も現行制度を維持)・国税庁「No.1180 扶養控除」
・文部科学省「国立大学と私立大学の授業料等の推移」(国立大学の標準額)
・三菱UFJアセットマネジメント「eMAXIS Slim 全世界株式(オール・カントリー)」(信託報酬)
・積み立ての試算は、受け取った月に積み立て・月複利・年3%(当サイト試算)