【繰下げで42%増】60歳からの年金戦略完全ガイド2026|損益分岐点
osiri-buruu
おしりブルー
📚 あわせて読みたい
先取り貯金のしくみの作り方は 家計管理の基本、年1回の出費の積み立ては 特別費の一覧と月いくら? に。この記事は、貯金・NISAの積立の家計簿への書き方です。
先取り貯金やNISAの積立を始めると、家計簿で迷うことが出てきます。「貯金は支出に入れるの?」「カードの明細にNISAの積立が載っているけど、生活費?」「貯金を引き出したら収入?」
この記事では、国が家計簿をもとに作っている統計「家計調査」の決まりを確かめて、書き方を決めます。会社勤めの家庭が手取りの何%を残しているかも、2025年の数字で出しました。
3秒結論
✅ 貯金・NISAの積立は支出ではなく「貯めた額」。生活費とは別の欄に書く(国の家計調査も「見せかけの支出」として生活費と分けている)
✅ NISAのクレカ積立はカードの明細から外す。引き出した貯金は収入ではなく「戻した額」
✅ 「貯めた額÷手取り」を出すと、国の平均(会社勤めの2人以上の世帯で35.0%)と比べられる
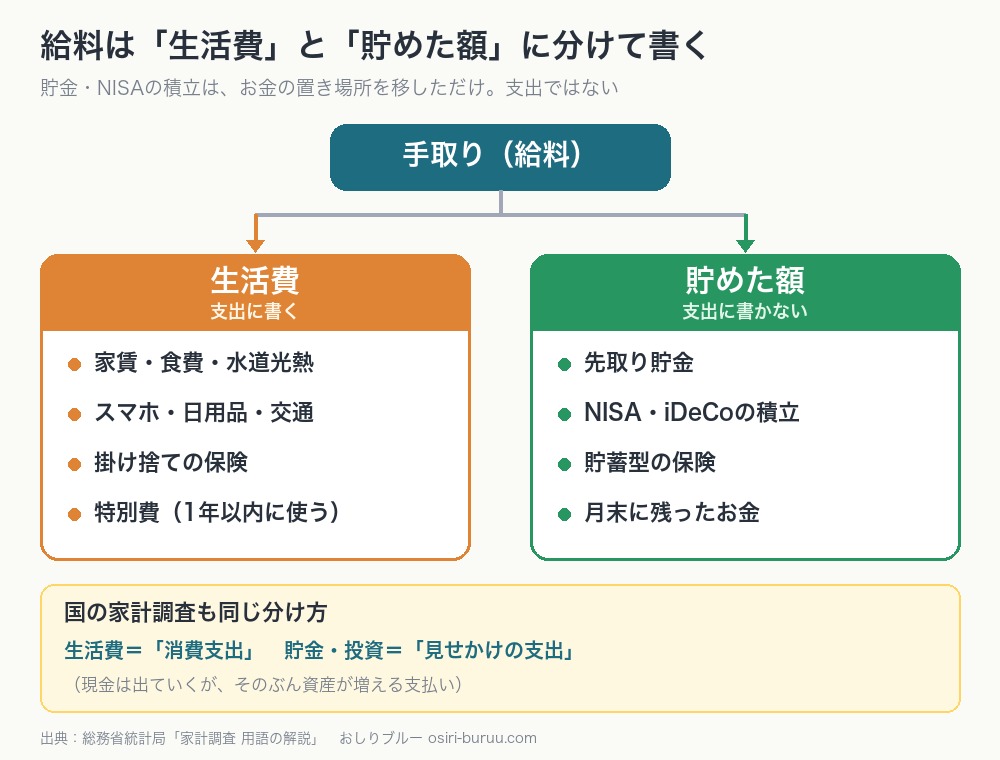
先取り貯金やNISAの積立は、お金がなくなったわけではありません。銀行の普通口座から、貯金口座や証券口座へ置き場所を移しただけです。家計簿では、食費や家賃のような「生活費」とは分けて、「貯めた額」の欄に書きます。
これは家計簿の好みの話ではなく、国の統計でも同じです。総務省統計局の家計調査は、全国の世帯に家計簿をつけてもらって集計している統計で、その決まりでは、生活費は「消費支出」、預貯金への預け入れや投資、借金の返済は「実支出以外の支払」です。後者は、言わば「見せかけの支出」で、現金は出ていくけれど、そのぶん資産が増える(または借金が減る)支払いと説明されています(家計調査 用語の解説)。
保険も分け方が決まっています。医療保険・自動車保険・火災保険のような掛け捨ての保険料は生活費(消費支出)、学資保険や終身保険のような貯蓄型の保険料は「見せかけの支出」の側です(収支項目分類一覧)。
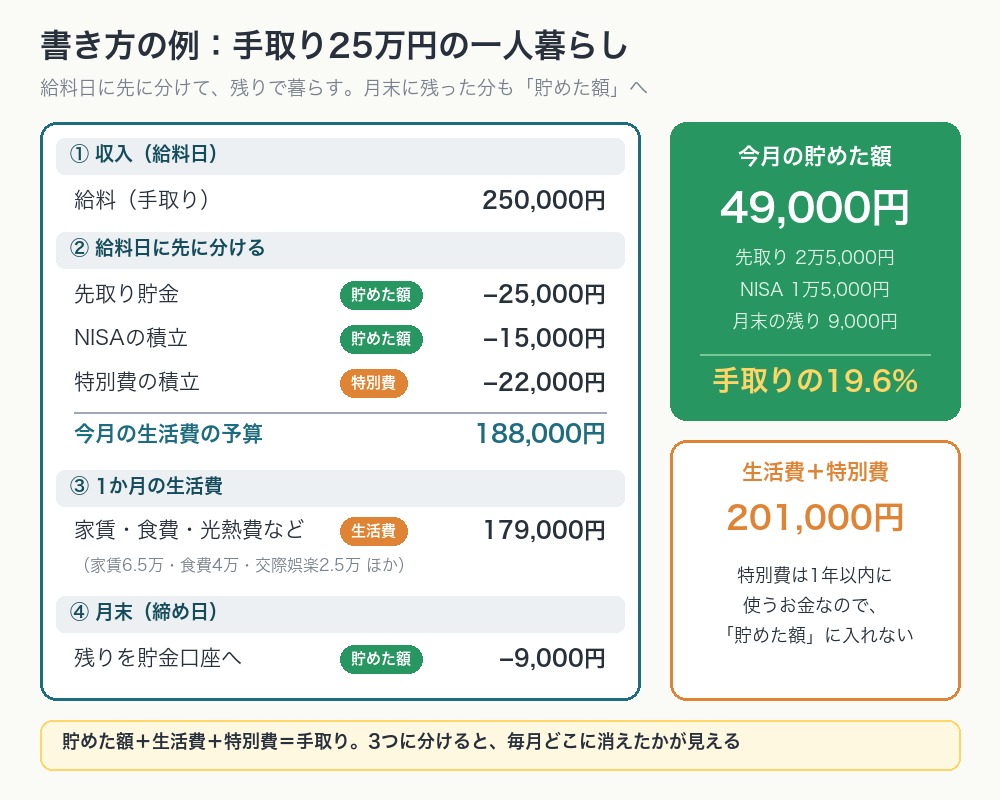
手取り25万円の一人暮らしの例です。給料日に、先取り貯金2万5,000円を貯金口座へ、NISAの積立1万5,000円を証券口座へ移し、特別費2万2,000円を積み立てます。残りの188,000円が、その月の生活費の予算です。
1か月の生活費は179,000円でした。月末(締め日)に残った9,000円も貯金口座へ移します。この月の貯めた額は、先取り貯金・NISA・月末の残りを合わせて49,000円、手取りの19.6%です。
特別費の積み立ては、口座を分けていても「貯めた額」には入れません。帰省や家電の買い替えなどで、1年以内に使う予定のお金だからです。入れてしまうと、使った月に貯金が減ったように見えます。特別費の金額の目安(一人暮らしで年約27万円・月2.2万円)は 特別費の一覧と月いくら? に。
⚠️ 貯金を「支出」に書くと、毎月の収支がいつもゼロになる
先取り貯金・NISA・月末の残りまで支出に書くと、この例では支出の合計が手取りと同じ250,000円になり、毎月の収支はいつもゼロです。いくら貯められたのかも、本当の生活費がいくらだったのかも、家計簿から読めなくなります。
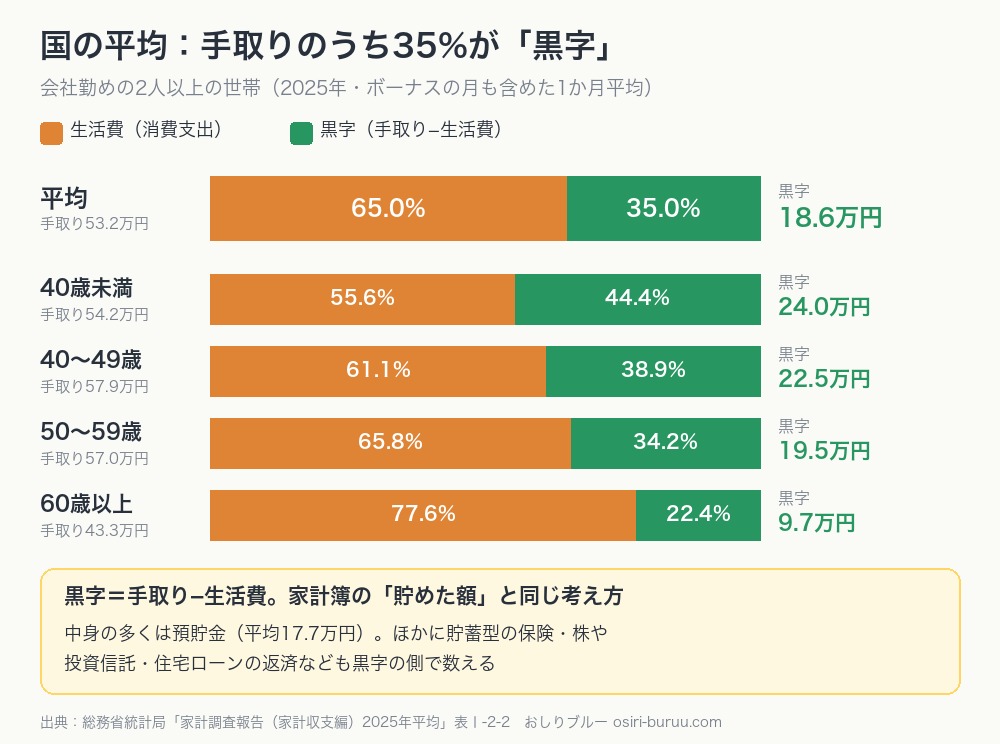
家計調査では、手取り(可処分所得)から生活費(消費支出)を引いた残りを「黒字」、手取りに対する黒字の割合を「黒字率」と呼びます。家計簿の「貯めた額」と同じ考え方です。
2025年の会社勤めの2人以上の世帯は、手取りが月532,408円、生活費が346,297円で、黒字は186,111円、黒字率は35.0%でした。世帯主の年齢別では、40歳未満が44.4%でいちばん高く、60歳以上は22.4%です(家計調査報告 2025年平均 表Ⅰ-2-2)。
黒字の中身を見ると、いちばん多いのは預貯金の増加で月177,061円。貯蓄型の保険が12,751円、株や投資信託など(買った額から売った額を引いたもの)が5,059円、住宅ローンなどの返済(新しく借りた額を引いたもの)が30,173円でした。
自分の家計簿で「貯めた額÷手取り×100」を計算すると、この黒字率と同じ物差しで比べられます。図2の例なら19.6%です。ただし、国の数字はボーナスの月も含めた平均で、2人以上の世帯(共働きを含む)の数字です。ボーナスを入れていない月の割合とそのまま比べて、落ち込む必要はありません。ボーナスの置き場所は ボーナスは家計簿にどう書く? に。
| 場面 | 書く場所 | ポイント |
|---|---|---|
| 給料日に、貯金口座へ移す(先取り貯金) | 貯めた額 | 給料日に書く。残りが生活費の予算 |
| NISAの積立(口座から引き落とし) | 貯めた額 | 積立日に書く |
| NISAの積立(クレカ積立) | 貯めた額 | カードの明細から外す。引き落としの日は書かない |
| 月末に残ったお金を貯金へ | 貯めた額 | 締め日に書く |
| iDeCo・貯蓄型の保険(学資・終身など) | 貯めた額 | すぐには使えないお金なので、別の行に |
| 特別費の積み立て | 特別費 | 1年以内に使うお金。貯めた額に入れない |
| 掛け捨ての保険(医療・自動車・火災) | 生活費 | 国の家計調査でも生活費(消費支出) |
| 貯金を引き出した | 戻した額 | 収入に書かない。使った分は支出に |
| NISAで売った | 戻した額 | もうけの分も分けずに、売った金額で |
| NISAの値上がり・値下がり | 書かない | 残高は月1回か年1回、資産のページにメモ |
iDeCoは原則60歳まで引き出せません。貯蓄型の保険も、途中でやめると払った額より少なくしか戻らないことがあります。どちらも「貯めた額」ですが、すぐ使える貯金とは別の行にしておくと、いざというときに使えるお金を数え間違えません。
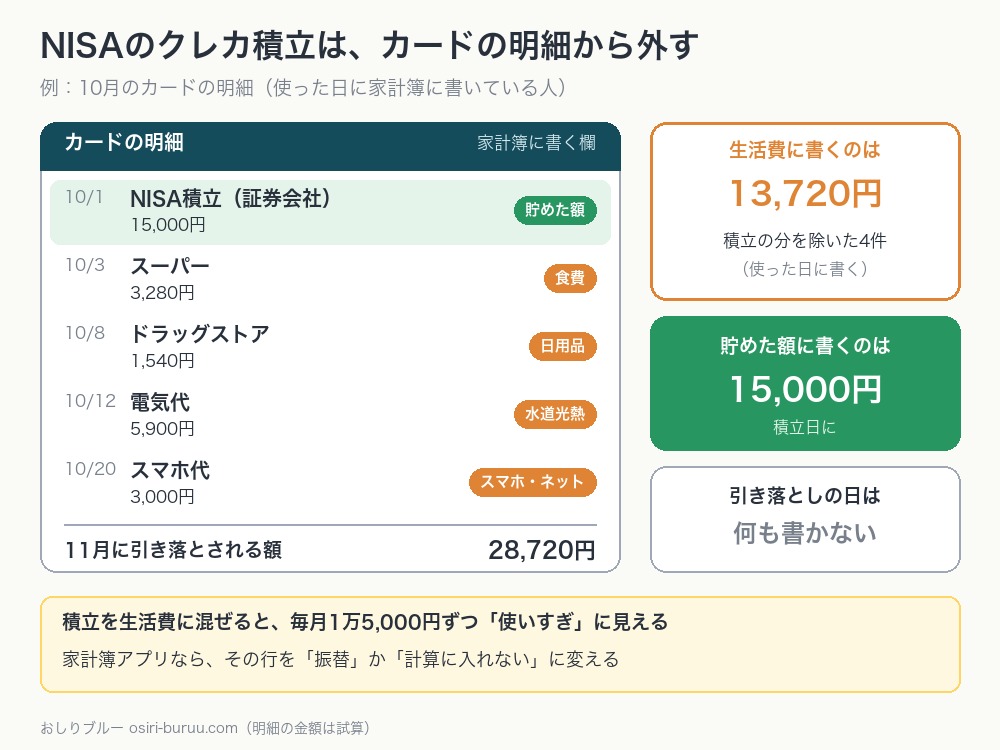
NISAの積立をクレジットカードで払う「クレカ積立」は、カードの明細に、ほかの買い物と同じように1行で載ります。明細を見ながら家計簿をつけていると、ここで積立を生活費に入れてしまいがちです。
図4の例では、10月の明細の合計は28,720円ですが、生活費に書くのは積立を除いた13,720円だけです。積立の15,000円は、積立日に「貯めた額」に書きます。11月にカード代が引き落とされる日は、何も書きません。使った日と引き落としの日の両方に書くと、同じお金を2回数えてしまいます(家計簿の締め日はいつがいい?)。
国の家計調査も、カードで買ったものは使ったときに生活費として数え、あとの引き落としは「借金の返済」として、生活費とは別に数えています(収支項目分類の基本原則)。
貯金を引き出したお金は、収入ではありません。家計調査でも、預貯金の引き出しは言わば「見せかけの収入」として、給料などの収入と分けています。家計簿には「戻した額」として書き、そのお金で買ったものは、ふつうに支出に書きます。
たとえば、冷蔵庫が壊れて貯金から9万円を戻して買い替えた月は、「戻した額」に9万円、支出(家具・家電)に9万円です。その月の貯めた額は、預けた額から9万円を引いて数えます。国の数字も、預けた額から引き出した額を引いた差し引きで数えています。
NISAで投資信託や株を売って、銀行口座にお金が戻ったときも同じです。売った金額を「戻した額」に書きます。値上がりしてもうけが出ていても、もうけの分を収入に分ける必要はありません。家計調査でも、売ったお金はまるごと「見せかけの収入」の側です。
毎日の値上がり・値下がりは、家計簿に書きません。現金が動いていないからです。残高は、月に1回(締め日)か年に1回、家計簿の最後の「資産のページ」に、貯金・NISA・iDeCoの残高を1行ずつメモします。
A. 過去の分は直さなくてかまいません。今月から「貯めた額」の欄を1つ作り、貯金とNISAの積立をそこに書くだけです。過去の支出の合計から貯金の分を引けば、本当の生活費もわかります。
A. 給与明細の「差引支給額」は、財形などを引いたあとの金額です。家計簿の収入には「差引支給額+天引きされた貯金の額」を書き、天引きの分を「貯めた額」に書くと、貯めた額がもれません。家計調査の手取り(可処分所得)も、税金と社会保険料などを引いた金額で、財形のような天引きの貯金は引かれていません。
A. 子どものための貯金なら「貯めた額」です。行き先が決まっているお金なので、自分の貯金とは別の行にしておくと、あとで数えやすくなります。児童手当の置き場所は 児童手当は家計簿の収入? に。
A. 銀行口座どうしの移動や、カードでのNISAの積立が、支出として取り込まれることがあります。その行を「振替」にするか、「計算に入れない」設定に変えてください(呼び方はアプリによって違います)。アプリの選び方は 家計簿アプリ徹底比較 に。
A. 家計簿では、家賃と同じ「住居費」として生活費に書くのがわかりやすいです。毎月必ず出ていくお金だからです。ただ、家計調査では住宅ローンの返済を「借金の返済」として黒字の側で数えています(2025年の平均で月30,173円。新しく借りた額を引いたもの)。住宅ローンを生活費に入れている家は、国の黒字率と比べると、そのぶん低く出ます。
📚 次に読むなら
貯金で赤字を埋めていいかは 家計簿が赤字の月はどうする?、ボーナスの貯金は ボーナスは家計簿にどう書く?、お金の「移動」の書き方は PayPayのチャージは家計簿にどう書く?、NISAの始め方は 新NISAの始め方 をどうぞ。
この記事で確認した公式ページ(2026年10月)
・総務省統計局「家計調査 用語の解説」(消費支出・実支出以外の支払・可処分所得・黒字・黒字率)
・総務省統計局「収支項目分類の基本原則」(家計調査年報2025年から引用。預貯金・投資・借金返済、クレジットカードでの購入の扱い)
・総務省統計局「家計調査 収支項目分類一覧(2020年1月改定)」(掛け捨ての保険料と貯蓄型の保険料の分け方)
・総務省統計局「家計調査報告(家計収支編)2025年(令和7年)平均結果の概要」表Ⅰ-2-2・図Ⅰ-2-7(二人以上の世帯のうち勤労者世帯の手取り・生活費・黒字)
・モデル家庭(手取り25万円の一人暮らし)とカードの明細の数字は、この記事のための試算です。