使途不明金はどこに消えた?【2026年】月5,000円で年6万円・漏れる経路7つと減らし方
osiri-buruu
おしりブルー
「家計簿をつけたいけど三日坊主…」「紙の家計簿は続かなかった」という方には、スマホの家計簿アプリが向いています。銀行・クレカをつなげば、使ったお金が自動で記録されていきます。
ただ、アプリによって無料でつなげる数と有料の料金がかなり違います。ここを知らずに選ぶと「無料だと足りなかった」で止まりがちです。
この記事では、主要4アプリ(マネーフォワードME・Zaim・マネーツリー・OsidOri)と、銀行とつながない手入力型を、2026年10月に各社の公式ページで確かめた条件で比べ、一人暮らし/共働き夫婦/家族別の選び方をまとめます。
目次
3秒結論
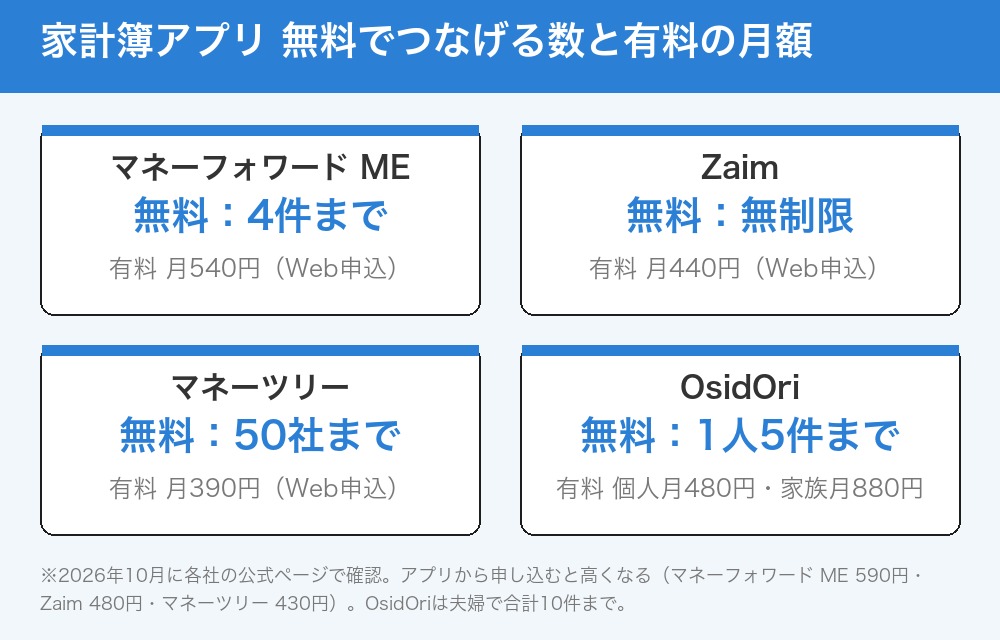
✅ 無料でつなげる数:マネフォME 4件/OsidOri 1人5件/マネーツリー 50社/Zaim 無制限
✅ 有料にしても個人向けは月390〜590円(申し込み方法で変わる)
✅ まずはメイン銀行+メインのカードの2つから
そもそもなぜアプリで家計簿をつけるのか。紙・エクセルと比べて何が違うのか整理します。
貯蓄率が自動で分かる
家計簿アプリで「収入-支出=貯蓄」が自動計算されます。目標の割合を決めておけば、月末に数字を見るだけで進み具合が分かるのが大きなメリット。貯金やNISAの積立を家計簿にどう書くかは貯金・NISAの積立は家計簿にどう書く?で試算しています。
2026年10月に各社の公式ページで確かめた条件です(税込)。「Web申込」はブラウザから申し込んだ場合で、アプリから申し込むと高くなるものがあります。
| アプリ | 無料でつなげる数 | 無料版のおもな制限 | 有料版(月額) | 家族・夫婦で使う |
|---|---|---|---|---|
| マネーフォワードME | 4件まで | 見られるのは過去1年分・広告あり・一括更新なし | スタンダード 540円(Web申込)/590円(アプリ) | シェアボード(作れるのは有料会員。無料会員は招待されて参加) |
| Zaim | 無制限 | 更新は数日おき・残高グラフは1か月分・広告あり | 440円(Web申込)/480円(アプリ) | ペア家計簿(共有する口座・記録を選べる) |
| マネーツリー | 50社まで | 予算・月次レポート・過去データ全期間の閲覧は有料 | Grow 390円(Web申込)/430円(アプリ) | 公式ブログでは、2人がそれぞれ登録して生活費の口座をつなぐ方法を紹介 |
| OsidOri | 1人5件(夫婦で10件) | 銀行のリアルタイム更新は月3回・AIレシートは10回・広告あり | 個人 480円/家族 880円(2人とも使える) | 夫婦の共有が中心(共有したい支払いだけ選べる) |
| 手入力型 | つながない | アプリによる | アプリによる | アプリによる |
※マネーツリーは無料でもデータを毎日更新(一部例外あり)。iPhone版・Web版は無料でも広告なし、Android版は広告が表示されます(料金表の注記)。マネーフォワードMEのシェアボードは、有料会員同士か、有料会員と無料会員のペアで使えます。
こんな人におすすめ
つなぎたい口座・カードが4件以内の方(無料で十分)。5件以上なら月540円を払ってでも1つにまとめたい方。NISAなど投資もまとめて見たい方。
設定のしかたと月15分の見直しはマネーフォワードMEの使いこなしにまとめています。
こんな人におすすめ
口座やカードが多くて、無料のまま全部つなぎたい方。家族と一部の口座だけ共有したい方。
ふるさと納税の支払いも家計簿に残しておくと、年末の確認がラクです。夫婦それぞれの上限は家族でふるさと納税に。
こんな人におすすめ
広告が苦手・無料で多くの口座をつなぎたい・残高と明細が見られれば十分な方。
こんな人におすすめ
共働き夫婦で家計を共有したい・自分のお金は自分で管理したい方。
共働き家計の口座の分け方は共働き夫婦の家計管理で詳しく解説しています。OsidOriの「共有したい分だけ見せる」使い方は、この「3口座ルール」と相性がいいです。
こんな人におすすめ
銀行の情報を預けるのが不安・まずは練習から始めたい・現金払いが中心の方。
| あなたのタイプ | おすすめ | 理由 |
|---|---|---|
| つなぐ口座が4件以内 | マネーフォワードME(無料) | 4件までなら無料で、資産までまとめて見られる |
| 口座が多い・投資もまとめて見たい | マネーフォワードME(有料・月540円) | 連携数と閲覧期間の制限がなくなる |
| 口座が多いけど無料で済ませたい | Zaimかマネーツリー | Zaimは無料でも無制限、マネーツリーは無料で50社 |
| 広告が苦手 | マネーツリー | iPhone・Webは無料でも広告なし |
| 共働き夫婦 | OsidOri | 共有したい支払いだけ選んで共有(無料は1人5件) |
| 家族と一部だけ共有したい | Zaim | ペア家計簿で共有する口座・記録を選べる |
| 銀行とつなぐのが不安 | 手入力型 | ログイン情報を預けない |
迷ったらコレ
まず「つなぎたい口座・カードの数」を数えます。4件以内ならマネーフォワードMEの無料版、5件以上を無料でつなぐならZaimかマネーツリー、夫婦で共有するならOsidOri。これで多くの人は決まります。
セキュリティの基本
📚 あわせて読みたい
PayPayのチャージをアプリでどう記録するか迷ったら、 PayPayのチャージは家計簿にどう書く? で、二重にならない書き方を場面別にまとめています。
Q. アプリに銀行情報を預けて大丈夫?
マネーフォワード(関東財務局長(電代)第3号)、くふうカンパニー(Zaim・第7号)、マネーツリー(第12号)は、金融庁の「電子決済等代行業者」の一覧に登録されています(2026年8月31日現在の一覧で確認)。登録は国のルールのもとで営業しているという意味で、安全を約束するものではありません。OsidOriの運営会社はこの一覧に名前がなかったので、気になる方は公式の説明を確認してください。どのアプリでも、スマホ自体のロック(生体認証・パスコード)は必ず設定を。
Q. 複数アプリ併用してもいい?
できますが、同じ口座を2つのアプリで見ると確認の手間が倍になります。1つに絞るのがおすすめです。
Q. 無料で使い続けられる?
どれも無料で始められます。無料のまま使うときの上限は、マネーフォワードMEが連携4件、OsidOriが1人5件、マネーツリーが50社、Zaimは無制限(更新は数日おき)です。
Q. 有料版にする価値は?
マネーフォワードMEのスタンダードをWebで年額払いにすると年5,940円。月495円以上のムダが見つかれば元が取れる計算です(5,940円÷12か月・当サイト試算)。まずは無料版で1〜2か月使ってから決めても遅くありません。
Q. 子どもの金銭教育にも使える?
子どもには、銀行とつながない手入力型(おこづかい帳)が向いています。自分で書くことで、使ったお金を意識しやすくなります。
Q. アプリを変えたくなったら履歴は?
履歴をCSVファイルで書き出せるのは、多くのアプリで有料版です(マネーフォワードME・OsidOriは有料版、マネーツリーは有料プランのデータ出力。Zaimは無料だと制限あり)。他のアプリへそのまま取り込めるとは限らないので、切り替えは年始・年度始めのタイミングがおすすめです。
まとめ
家計簿アプリのいちばんの強みは、手入力の紙の家計簿と違って記録が自動でたまっていくことです(無料版は、しばらく開かないと取得が止まるアプリもあるので、週1回は開きましょう)。
まずは今この瞬間にアプリをダウンロードして、メイン銀行とメインクレカだけ連携してみてください。それだけで1週間後には「自分が何にお金を使っているか」が見える化されます。
家計管理の型を作るなら家計管理の基本、共働きの家計バランスは共働き夫婦の家計管理、固定費削減は家族の固定費削減ガイドと組み合わせると、家計改善の効果が最大化されます。
💳 ポイ活で実質リターンを上げる
📦 Amazonをよく使うなら
🎬 動画配信を見直すなら
📱 関連記事
👉 マネーフォワードME使いこなし2026|無料は連携4件
無料版は連携4件まで。最初につなぐ4つの選び方と、有料(Web申込で月540円)にする目安を解説。

📚 あわせて読みたい
毎月黒字なのに貯まらない原因は、月割りしていない特別費かもしれません → 特別費の一覧と月いくら?|国の家計調査で年約31万円。国の家計調査の平均と、支出が多い月、積み立ての置き場所をまとめています。
📚 あわせて読みたい
家計簿と口座の残高が合わないときは 使途不明金はどこに消えた?。国の家計簿では一人暮らしで月67円しかない理由と、漏れる経路7つ・どこまで追いかけるかの目安を書いています。
📚 アプリを入れたら、最初に決めること
「1日〜月末」か「給料日〜前日」か。マネーフォワード MEとZaimの設定の違い(月の名前のズレ)まで 家計簿の締め日はいつがいい? にまとめました。
🔑 銀行やカードをつなぐ前に
家計簿アプリや、つなぐ銀行・カード・メールのパスワードは、使い回さないのが1番の守りです(IPA)。2段階認証も含めたやる順番は 個人情報の流出、初心者が1番先にやる管理は? に。
この記事で確認した公式ページ(2026年10月)
・マネーフォワード ME「プレミアムサービス機能比較表」(無料会員は連携4件まで・過去1年分)
・マネーフォワード MEサポート「プレミアムサービス スタンダードコースの料金改定に関するお知らせ(2025年8月5日 改定)」
・マネーフォワード MEサポート「無料会員における金融関連サービス連携上限数の変更のお知らせ」(2022年12月7日から10件→4件)
・マネーフォワード MEサポート「PayPay、VポイントPayなどの○○ペイは連携できますか」
・マネーフォワード MEサポート「家計簿はどのようにして自動分類を行うのですか」・「カテゴリを追加、編集、削除する方法」
・くふう Zaim「プレミアム会員のご紹介」・「トップページ(連携数は無料会員でも無制限)」・「銀行・カード連携にはプレミアムサービスへの加入が必須ですか」
・くふう Zaim「ペア家計簿の使い方」
・マネーツリー「プランと料金」・「Moneytree 資産管理をもっと自由に」
・マネーツリーブログ「忙しい共働き家庭でも失敗しないアプリで簡単、家計管理法」
・OsidOri サポート「金融機関はいくつまで登録できますか」・「プレミアムプランにはどのような種類がありますか」・「プレミアムプランはどのようなサービスですか」
・OsidOri「公式サイト」(共有したい支払いだけ共有・目標貯金)
・金融庁「電子決済等代行業者登録一覧」(2026年8月31日現在)