【貯金ゼロ→月3万円】手取り20万の家計管理の型2026|一人暮らし向け
osiri-buruu
おしりブルー
「毎月頑張って働いているのに、気づいたら残高がほぼゼロ……」
そんな経験、一度はありませんか?実は貯金できない人の多くは、意志が弱いのではなく「仕組みがない」だけなんです。正しい家計管理の仕組みを作れば、節約を頑張らなくても自然とお金が貯まるようになります。
この記事では、貯金がゼロの状態から始められる家計管理の基本を、ステップ形式でわかりやすく解説します。難しいことは一切なし。今日から実践できる内容だけを厳選しました!
📌 この記事でわかること
3秒結論
✅ 先取り貯金 + 固定費自動化 + 見える化の3点セット
✅ 手取りの20%を最初に別口座へ
✅ 可視化はマネーフォワードMEで自動化
📌 お金の全体像を知りたい方へ
この記事は資産形成STEPの一部です。全体の流れは
👉 【完全ロードマップ】貯金ゼロから資産1,000万円を作る全手順
で確認できます。
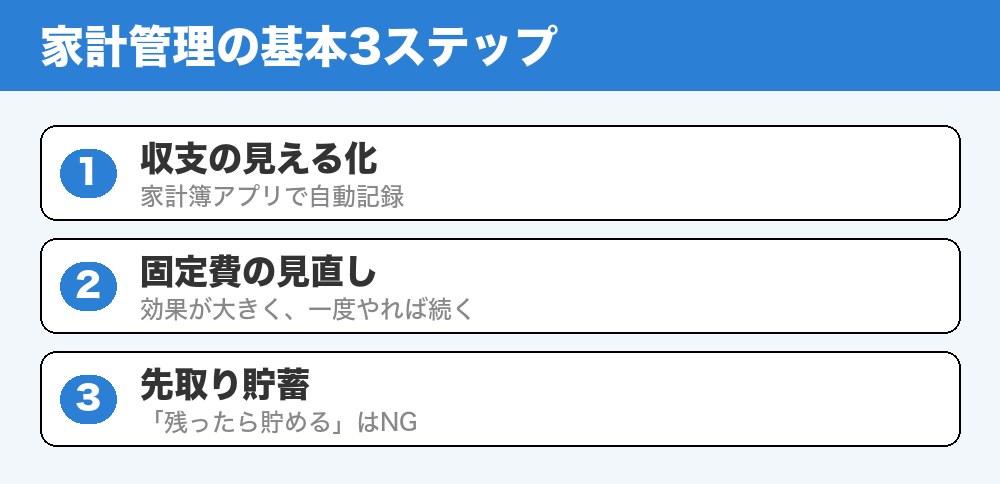
貯金ができない理由は、大きく3つに分けられます。自分がどれに当てはまるか確認してみてください。
| タイプ | 特徴 | 解決策 |
|---|---|---|
| ① 収支を把握していない | 毎月いくら使っているか知らない。何にお金が消えているかわからない | まず「現状把握」から始める |
| ② 残ったら貯金しようとしている | 「今月余ったら貯金する」という考え方。ほぼ毎月残らない | 「先取り貯金」に切り替える |
| ③ 固定費が高すぎる | スマホ代・サブスク・保険などの固定費を見直していない | 固定費から削減する |
💬「節約しなきゃ」と食費を削ろうとしても続かないのは、そもそも問題の場所が違うから。まずは「仕組み」を整えることが先決です!
STEP 1:現状を把握する(1週間)
まず1ヶ月分の収入と支出をすべて書き出します。銀行の明細・クレジットカードの利用履歴・スマホの支払い履歴をチェックするだけでOK。家計簿アプリを使うとラクに始められます。
STEP 2:支出を「固定費」と「変動費」に分ける
固定費(毎月決まって出ていくお金)と変動費(月によって変わるお金)に分類します。削減しやすいのは固定費から。一度変えると毎月ずっと効果が続きます。
STEP 3:先取り貯金の仕組みを作る
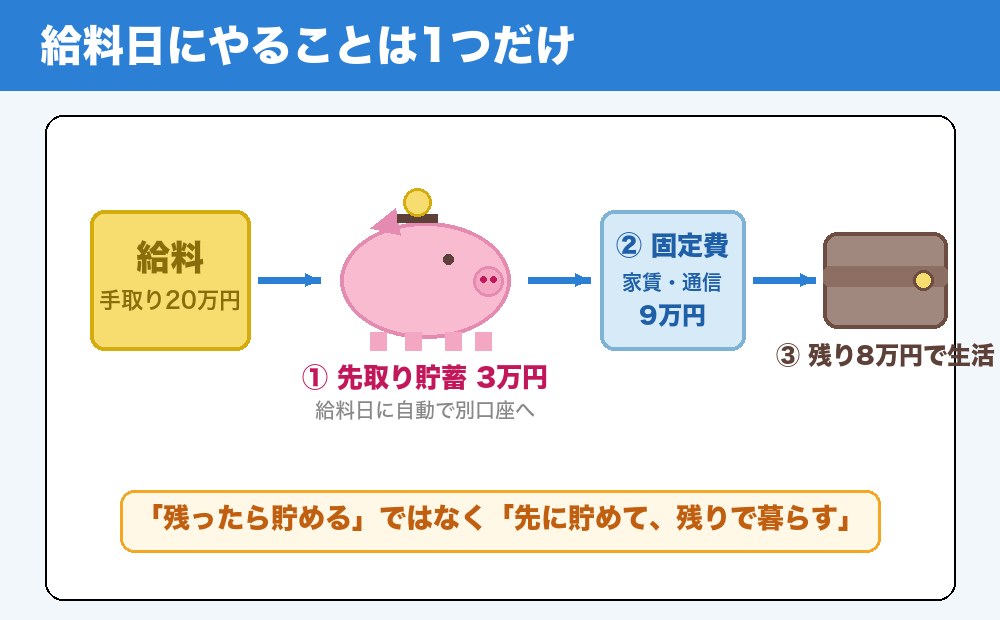
給料が入ったら、まず貯金分を別口座に移します。「残ったら貯金」は絶対うまくいきません。「貯金してから使う」順番に変えるだけで劇的に変わります。
STEP 4:予算を決めて管理する
固定費・貯金を引いた残りを生活費として使います。食費・交際費・娯楽費など、カテゴリごとに予算を設定しましょう。
STEP 5:月1回振り返る習慣をつける
毎月末に収支を確認して、予算オーバーしたところを次月に調整します。完璧を目指さず「だいたいこのくらい」で十分です。
家計管理の第一歩は「現状把握」。多くの人がここを飛ばして失敗します。まずは1ヶ月分の収支を洗い出してみましょう。
| 収入の種類 | 例 |
|---|---|
| メイン収入 | 給与・賞与 |
| 副収入 | 副業・フリーランス収入・せどり等 |
| その他 | 親からの仕送り・各種給付金・売却益 |
| カテゴリ | 主な内容 | 理想の割合(手取りに対して) |
|---|---|---|
| 🏠 住居費 | 家賃・管理費 | 手取りの25〜30%以内 |
| 🍽️ 食費 | 食材・外食・コンビニ | 手取りの15%以内 |
| 📱 通信費 | スマホ・インターネット | 5,000円以内が理想 |
| ⚡ 光熱費 | 電気・ガス・水道 | 10,000円以内 |
| 🛡️ 保険料 | 生命・医療・火災保険 | 手取りの5%以内 |
| 🎬 娯楽費 | サブスク・趣味・外食 | 手取りの10%以内 |
| 👗 衣服・雑費 | 衣類・日用品・美容 | 手取りの5%以内 |
| 💰 貯金・投資 | 先取り貯金・積立NISA等 | 手取りの20%が目標 |
💡 手取り20万円の人の理想配分イメージ
住居費:55,000円 / 食費:30,000円 / 通信費:5,000円 / 光熱費:8,000円 / 保険:5,000円 / 娯楽:15,000円 / 雑費:10,000円 / 貯金:40,000円(残り32,000円は予備費)
📊 参考:国の家計調査(2025年)の一人暮らし(34歳以下)の平均
1か月の支出 17万7,542円 / 住居 3万5,060円 / 食費 4万1,992円(うち外食1万7,430円)/ 光熱・水道 8,291円 / 通信 6,400円 / 教養娯楽 2万4,242円
上の「理想の割合」は一般的な目安で、国の数字ではありません。自分の家計と比べるときの物差しとして使ってください。
家計管理で最も効果的な方法が「先取り貯金」です。給料日に自動的に貯金口座へ移す仕組みを作るだけで、意志力ゼロでも貯金できます。
① 自動振替を設定する
給料が入る口座から、貯金専用口座への自動振替(毎月一定額)を設定します。銀行のアプリやネットバンキングで5分で設定できます。
💡 おすすめ:楽天銀行・ドコモSMTBネット銀行(旧・住信SBIネット銀行)など、ネットバンクは自動積立が使いやすくて便利です。
② 積立NISAを活用する
月100円から始められる積立NISAは、貯金しながら投資もできる一石二鳥の制度です。2024年から新NISAになり、非課税枠が大幅に拡充されました。
💡 まずは月5,000〜10,000円の少額から始めるのがおすすめ。証券口座を開けば給与引落で自動積立できます。▶ 新NISAの始め方を読む
③ 財形貯蓄(会社員の場合)
会社の給与天引きで貯金できる制度。手元に来る前に引かれるので、使いようがなく確実に貯まります。勤務先で制度があれば積極的に活用しましょう。
💬「毎月3万円の先取り貯金を1年続けると36万円、3年で108万円」。難しいことは何もなく、仕組みを作るだけで資産が積み上がっていきます。
先取り貯金と固定費を引いた残りが「生活費」です。これをカテゴリ別に予算を決めて管理します。
スマホアプリでも、実際の封筒でも構いません。生活費を4つに分けるだけの超シンプルな方法です。
| 封筒 | 内容 | 週ごとに区切るとラク |
|---|---|---|
| 🍽️ 食費封筒 | 食材・外食・コンビニすべて | 週に○○円まで |
| 🚃 交通・日用品封筒 | 交通費・日用品・消耗品 | 週に○○円まで |
| 🎬 娯楽封筒 | 趣味・外食・サブスク以外の娯楽 | 月予算を4等分 |
| 🆘 予備費封筒 | 突発的な出費・冠婚葬祭 | 余ったら翌月に繰越 |
💡 予算オーバーしたときは?
「今月ダメだった……」と落ち込まなくてOK。どのカテゴリでオーバーしたか確認して、来月の予算を少し調整するだけ。家計管理は「続けること」が一番大切。完璧主義は挫折の元です!
手書きの家計簿は三日坊主になりがち……そんな方にはスマホアプリが最強です。口座やカードと連携すれば、自動で収支が記録されるので手間がほとんどかかりません。
| アプリ名 | 特徴 | 料金 | こんな人に |
|---|---|---|---|
| マネーフォワード ME | 銀行・カード・証券口座を一括管理。自動で収支をグラフ化 | 無料〜月540円(Web申込) | 全体を一括で把握したい人 |
| Zaim(ザイム) | レシートを撮影するだけで自動入力。シンプルで使いやすい | 無料〜月440円(Web申込) | 手入力したい・初心者向け |
| 家計簿Dr.Wallet | レシート撮影をオペレーターが手入力。精度が高い | 無料で始められる | 正確さを重視する人 |
| 楽天家計簿 | 楽天カード・楽天銀行・楽天証券などをつないで、収支と資産をまとめて見られる。楽天カードアプリの家計簿機能は2026年11月24日をめどにここへ移る | 無料 | 楽天ユーザー |
💬 まずは無料版のマネーフォワード MEから始めてみるのがおすすめ。銀行口座とクレジットカードを連携するだけで、今まで把握できていなかった支出が一目でわかります!▶ マネーフォワード MEの使い方を読む
⚠️ こんな落とし穴に注意!
| 月の貯金額 | 1年後 | 3年後 | 5年後 |
|---|---|---|---|
| 月10,000円 | 120,000円 | 360,000円 | 600,000円 |
| 月20,000円 | 240,000円 | 720,000円 | 1,200,000円 |
| 月30,000円 | 360,000円 | 1,080,000円 | 1,800,000円 |
| 月50,000円 | 600,000円 | 1,800,000円 | 3,000,000円 |
💡 月3万円の先取り貯金を5年続けると180万円!
さらに積立NISAで運用すれば、複利効果でこれ以上の資産になる可能性もあります。
📚 あわせて読みたい
食費にどこまで入れるか迷ったら、 家計簿の食費はどこまで入れる? で、国の分け方と迷いやすい11品の仕分けをまとめています。
Q. 家計簿アプリは無料版で十分?
A. マネーフォワード MEの無料版は連携4件まで。5件以上つなぐなら有料のスタンダード(Web申込で月540円)を検討。無料のまま口座を多くつなぎたいならZaim(無制限)やマネーツリー(50社)も候補です。
Q. 貯金が続かないのは意志が弱いから?
A. 違います。仕組みの問題。給料日に自動振替で別口座へ移すだけで誰でも貯められます。
Q. 急な出費に備えるには?
A. 緊急資金として生活費3〜6ヶ月分を金利0.3%のネット銀行に置く。これが揺るがない土台。
Q. 夫婦共働きの場合は?
A. 別口座でも共通口座でもOK。重要なのは「いくら貯めるか」を月初に決めて自動振替すること。
📚 あわせて読みたい
先取り貯金やNISAの積立を、家計簿のどこに書くかは 貯金・NISAの積立は家計簿にどう書く? にまとめています。
家計管理は難しくありません。まず今日、この3つだけやってみてください。
この3つをやるだけで、あなたの家計は確実に変わり始めます。「今月も残高ゼロ……」という悩みは、正しい仕組みを作れば必ず解決できます。一緒に頑張りましょう!
▼ あわせて読みたい
・固定費の見直し方法【2026年】一人暮らしの平均と比べて、スマホ・保険・家賃から見直す
・格安SIMの選び方と注意点【2026年最新版】
・【2026年最新】スマホ料金を徹底比較!大手キャリア・サブブランド・格安SIMの違いと選び方
👨👩👧 家族・夫婦で読むなら
📱 家計簿を続ける最大のコツはアプリ選び
📱 関連記事
👉 マネーフォワードME使いこなし2026|無料は連携4件
無料版は連携4件まで。最初につなぐ4つの選び方と、有料(Web申込で月540円)にする目安を解説。
📚 あわせて読みたい
毎月黒字なのに貯まらない原因は、月割りしていない特別費かもしれません → 特別費の一覧と月いくら?|国の家計調査で年約31万円。国の家計調査の平均と、支出が多い月、積み立ての置き場所をまとめています。
📚 あわせて読みたい
家計簿と口座の残高が合わないときは 使途不明金はどこに消えた?。正体7つの月の目安と、手取りの2%までは追いかけなくていい理由を書いています。
📚 夫婦で話し合うなら
家計の話が喧嘩になるのは議題のせいです → 家計会議のやり方|月15分・議題3つで喧嘩にならない。相手の明細は見ない、世帯の合計と来月の予定だけ見る型をまとめました。
この記事で確認した公式ページ(2026年10月)
・総務省統計局「家計調査 家計収支編 単身世帯 詳細結果表 2025年」第2表 男女,年齢階級別 … e-Stat
・マネーフォワード ME「プレミアムサービス機能比較表」(無料会員は連携4件まで・過去1年分)
・マネーフォワード MEサポート「プレミアムサービス スタンダードコースの料金改定に関するお知らせ(2025年8月5日 改定)」
・くふう Zaim「プレミアム会員のご紹介」・「トップページ(連携数は無料会員でも無制限)」・「銀行・カード連携にはプレミアムサービスへの加入が必須ですか」
・楽天カード「楽天カードの家計簿機能の提供方法変更および「楽天家計簿」への移行について」